Что такое банкротство через МФЦ
С 1 сентября 2020 года гражданин может объявить себя банкротом без суда: заявление принимает многофункциональный центр, а сведения публикуются в Едином федеральном реестре сведений о банкротстве (Федресурс). Суд, финансовый управляющий и оплата услуг не нужны.
Процедура подходит тем, у кого нет имущества для продажи и доходов, из которых можно гасить долг. Если у вас есть что реализовать, нужен суд. О нем читайте в статье про списание долгов физическим лицам.
Условия внесудебного банкротства
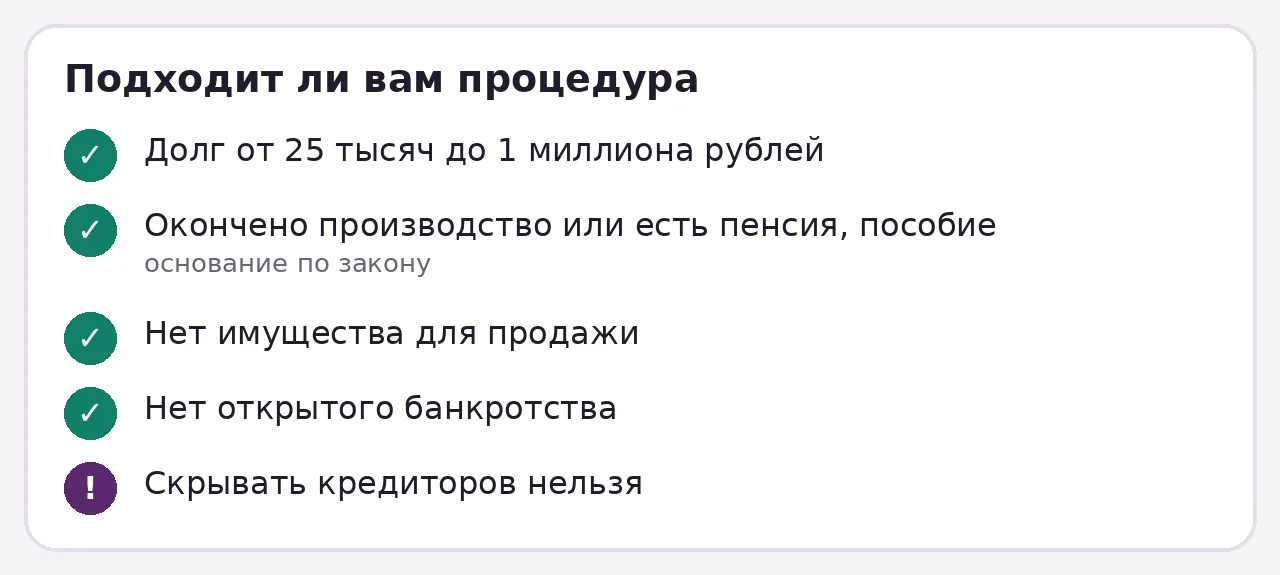
Сумма долга - от 25 тысяч до 1 миллиона рублей. Этот диапазон действует с 1 сентября 2025 года, раньше было от 50 до 500 тысяч. В сумму не включают штрафы, пени и другие санкции, только основной долг и проценты по договорам.
Еще нужно основание. По закону доступны несколько путей:
- исполнительное производство окончено, потому что у вас нет имущества и доходов, из которых можно взыскать, и новое не открыто;
- вы пенсионер, получатель ежемесячного пособия на ребенка или гражданин с доходом не выше прожиточного минимума, а исполнительное производство идет не менее года и взыскать нечего;
- для участников специальной военной операции действует особое условие: исполнительный документ не исполнен или производство прекращено не менее года до подачи заявления.
Дополнительно нельзя быть в процедуре банкротства, а повторно воспользоваться внесудебной процедурой по данным 2026 года можно не ранее чем через пять лет (раньше срок был 10 лет). Условия для разных категорий сформулированы по-разному, поэтому свою ситуацию лучше уточнить в МФЦ до подачи.
| Условие | Что проверить |
|---|---|
| Сумма долга | От 25 000 до 1 000 000 рублей |
| Основание | Окончено производство, пенсия, пособие или иная категория |
| Имущество | Нет того, что можно продать |
| Прошлые процедуры | Не было банкротства в последние годы |
Какие документы нужны
Основной документ - заявление по установленной форме. К нему приложите паспорт, а также список кредиторов с указанием сумм. Документы об окончании исполнительного производства МФЦ может запросить сам, но на практике лучше взять постановление пристава заранее.
- паспорт и СНИЛС;
- постановление об окончании исполнительного производства или справка о пенсии и пособии;
- перечень кредиторов: банки, МФО, налоговая, коммунальные службы;
- сведения о доходах и имуществе.
Нельзя скрывать кредиторов и имущество: по закону это основание для отказа и последующего суда.
Как подать заявление пошагово
- Запросите в ФССП список исполнительных производств и убедитесь, что есть основание.
- Составьте список всех кредиторов с суммами из договоров и справок.
- Обратитесь в МФЦ по месту жительства и подайте заявление на внесудебное банкротство.
- Подождите, пока МФЦ проверит документы: решение и запись в реестре появляются в течение нескольких рабочих дней.
- Проверьте запись о себе на сайте Федресурса.
- Шесть месяцев не берите новые долги и сообщайте МФЦ об изменениях в имуществе и доходах.
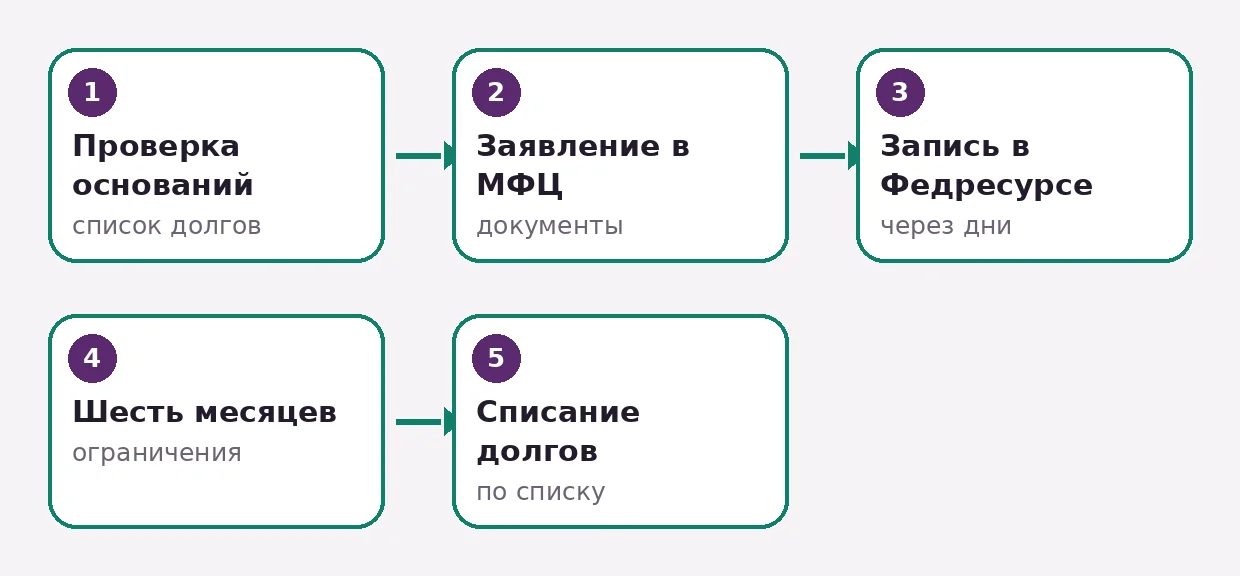
Через шесть месяцев после публикации сведений вы освобождаетесь от долгов, перечисленных в заявлении. В это время приостанавливается начисление неустоек и процентов, а кредиторы не вправе требовать оплаты.
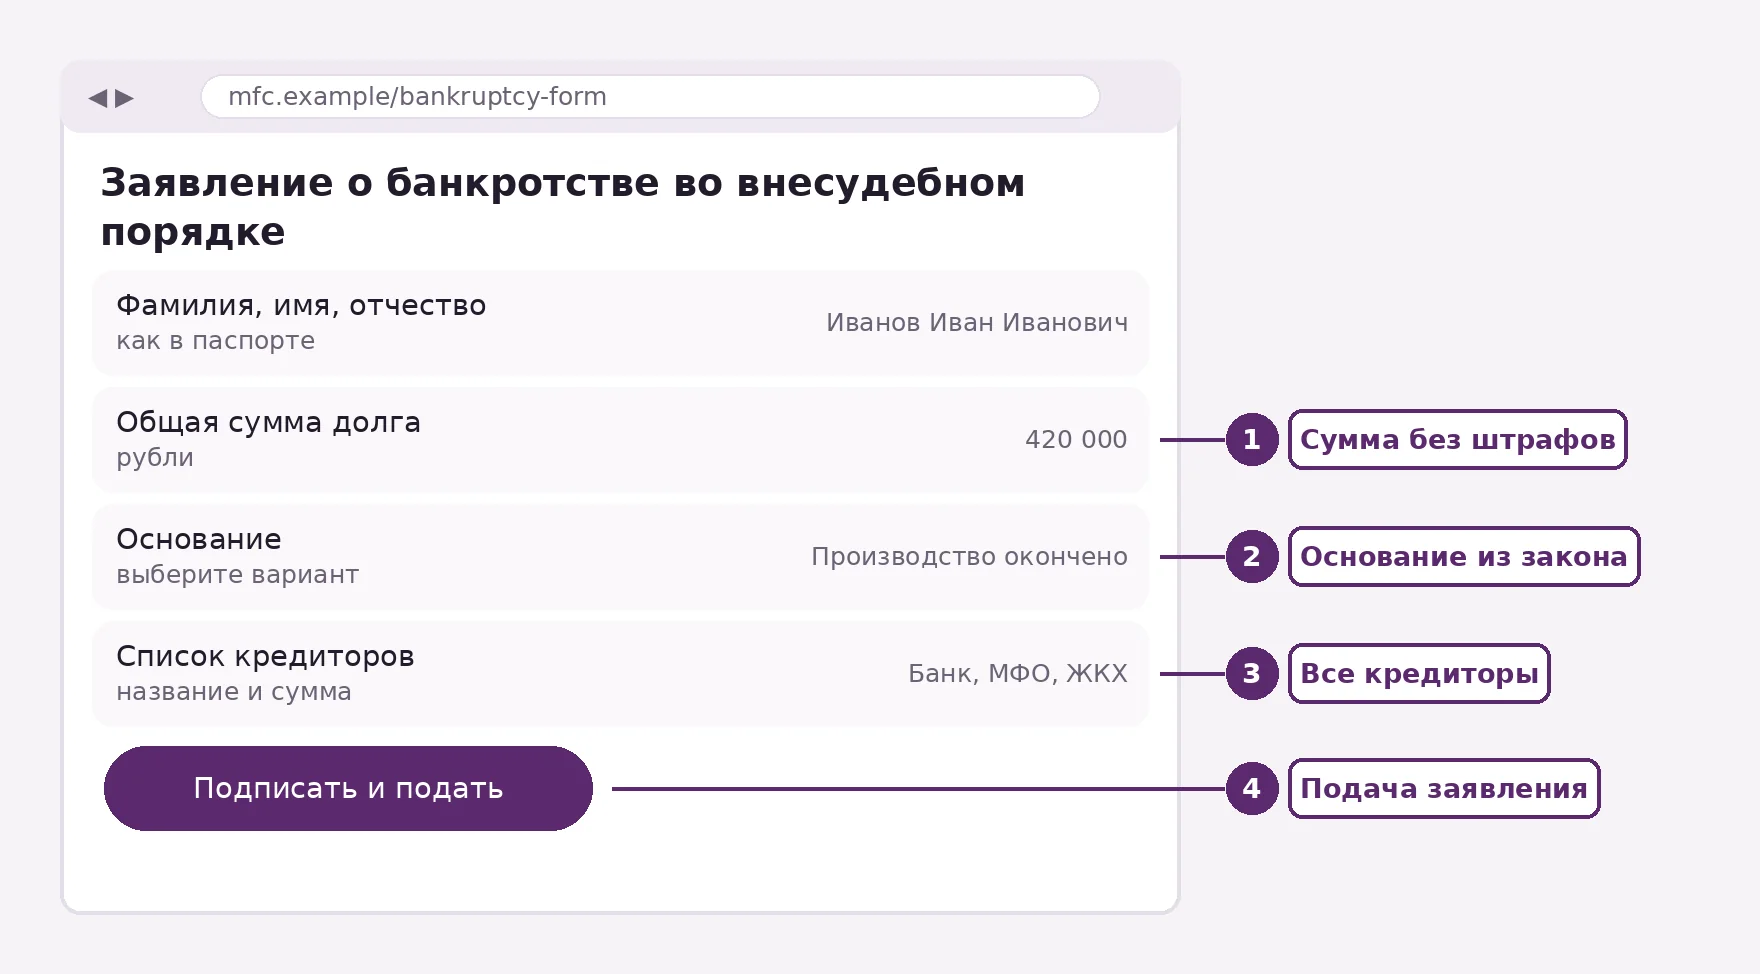
Как выглядит форма заявления
На макете - упрощенный вид экрана с заполнением данных. Реальная форма в МФЦ может отличаться оформлением, но поля те же.
Последствия и ограничения
Статус банкрота накладывает ограничения. Пять лет при обращении за кредитом нужно сообщать банку, что вы проходили процедуру банкротства. Повторно подать заявление можно не раньше установленного срока.
Не спишутся алименты, возмещение вреда жизни и здоровью, долги перед кредиторами, которых вы не указали, а также субсидиарная ответственность. Долг по алиментам остается, в том числе неустойка за просрочку, о ней читайте в статье про неустойку по алиментам. Другие последствия - в статье про негативные последствия банкротства.
Почему МФЦ может отказать или остановить процедуру
Типичные причины отказа: долг вне диапазона 25 тысяч - 1 миллион рублей, нет подтверждения основания, неполный список кредиторов, не те документы. Отказ можно устранить и подать заявление снова.
Уже начатую процедуру прекращают, если в течение шести месяцев у вас появилось имущество, которое можно продать, или вы получили доход, позволяющий погашать долг. Об этих изменениях сообщайте сами: скрытие сведений обернется судебным разбирательством и потерей списания.
Чем отличается от судебного банкротства
| Критерий | Через МФЦ | Через суд |
|---|---|---|
| Сумма долга | 25 000 - 1 000 000 рублей | Свыше 500 000 рублей (обязанность) или любая (право) |
| Стоимость | Бесплатно | Пошлина, расходы на управляющего |
| Срок | Шесть месяцев | От шести месяцев до года и более |
| Имущество | Не продается, его нет | Реализуется в счет долга |
Если МФЦ откажет или найдутся нарушения, дело может перейти в арбитражный суд. Про судебные пошлины - в статье про госпошлину в суд. Если вам пришел иск от МФО, прочитайте что делать.
Если вы сомневаетесь в основаниях, поговорите с юристом до подачи: ошибка в заявлении может закрыть путь к процедуре на несколько лет.
§Калькулятор госпошлины в судПошлина по цене иска для суда общей юрисдикции, мирового судьи и арбитражаЧастые вопросы
Банкротство через МФЦ действительно бесплатное?
Да, госпошлин и оплаты управляющему нет. Платить придется только за собственные справки и документы, если они потребуются.
Какая сумма долга нужна для банкротства через МФЦ?
От 25 тысяч до 1 миллиона рублей, без учета штрафов и пеней. Диапазон действует с 1 сентября 2025 года.
Сколько длится банкротство через МФЦ?
Шесть месяцев с момента внесения сведений в Федресурс. Если все условия выполнены, долги по списку считаются списанными.
Какие долги не списываются?
Алименты, возмещение вреда жизни и здоровью, долги перед кредиторами, не указанными в заявлении, и субсидиарная ответственность.
Можно ли банкротиться через МФЦ с ипотекой?
Ипотека обеспечена залогом, поэтому при наличии такого имущества чаще нужен суд. Уточните в МФЦ до подачи заявления.