Новые законы, платежи и условия для бизнеса в 2023 году
Материал из архива рубрики "Пособия" (публикация 07.04.2023) описывает правила, которые действовали на момент публикации. Суммы, сроки и порядок с тех пор могли измениться, поэтому перед подачей документов проверьте актуальную редакцию закона на официальных ресурсах: Госуслуги, ФНС, Социальный фонд России.
Как уже отмечалось, все, кто выбрал упрощёнку, должны сдавать налоговую отчётность об оплаченных налогах раз в полугодие. Срок сдачи - 15-е число 2-го месяца, следующего после завершения отчётного периода. Сдаётся заполненная форма 910.00. в неё вносится информация обо всей начисленной прибыли, включая суммы, которые пришли с опозданием и авансы.
Сколько нужно выплачивать по упрощёнке?
Предприятиями, сдающими отчётность по упрощёнке, производятся следующие выплаты:
- 3% от суммы дохода, который был заявлен в отчётной декларации;
- ½ от полученного выше, как ИПН;
- соц. налог равный разнице половины 3-процентного налога и социальных отчислений;
- 5% от дохода - социальные выплаты (не меньше 5 процентов от МЗП) за работников и нанимателя (ежемесячно);
- ежемесячно 10% - взносы в пенсионный фонд Республики (не меньше 10% от МЗП за каждого задействованного работника и владельца).
Возможности и риски для бизнеса при открытии ИП
Если пройти процесс регистрации ИП, бизнесмен получает возможность вести свою деятельность с определенными преимуществами, среди которых можно выделить следующие:
- легализация доходов - после регистрации ИП, человек приобретает законное право на ведение бизнеса и получение от него доходов в Казахстане;
- самостоятельный выбор налогообложения - реализованная упрощенная система налогообложения, часто используемая предпринимателями, позволяет уплачивать налоги в размере 3% от доходов;
- расширение бизнес-возможностей - для любого заказчика ИП всегда привлекательнее самозанятого, поскольку при сотрудничестве с индивидуальным предпринимателем отпадает необходимость в уплате страховых взносов;
- приобретение трудового стажа - с учетом регулярных пенсионных взносов, соцотчислений, которые совершает ИП, стаж рассчитывается на основании периода отчислений.
Как открыть расчетный счет?
Чтобы вести легальный бизнес на территории Казахстана, следует открыть ИП в банке - завести расчетный счет. От выбора банка во многом зависит качество получаемых услуг и ряд дополнительных возможностей. Поэтому для предпринимателей крайне важно предварительно изучить условия сотрудничества.
Чтобы оформить расчетный счет, потребуется предоставить пакет документации. На основании действующий законов, ИП имеет право обладать несколькими счетами в разных банках, что актуально при наличии достаточной суммы для внесения ее на депозит.
Банковские счета нужны юрлицам для ведения взаиморасчетов с контрагентами, а при наличии валютных счетов доступна работа с иностранными контрагентами.
В настоящий момент наиболее популярными банками для открытия счета в национальной валюте в Казахстане являются:
- Народный банк Казахстана;
- ForteBank;
- Альфа-банк;
- Сбербанк России;
- Jýsan Банк.
Расчетные показатели на 2023 год
Минимальные расчетные показатели прописываются в законе "О республиканском бюджете" и обновляются ежегодно. По ним начисляются зарплаты, пенсии, налоги, штрафы, пособия, социальные выплаты и другие платежи.
С 1 января в Казахстане базовые показатели такие:
- минимальный размер зарплаты (МЗП) - 70 000 тенге;
- минимальный размер базовой пенсии - 24 341 тенге;
- минимальный размер пенсии - 53 076 тенге;
- месячный расчетный показатель (МРП) - 3 450 тенге;
- величина прожиточного минимума - 40 567 тенге.
СНР на основе патента
Налоги и социальные платежи для ИП заслуживают особенного внимания. Предприниматели могут использовать СНР на основе патента. Режим подойдет для ИП, которые не сотрудничают с наемными работниками, а доход не превышает 3528 МРП.
Налоговые обязательства бизнесмены смогут рассчитать в форме 911.00. Ставка ИПН составит всего 1% к доходам за определенный налоговый период. Если сумма фактического дохода превышает доход, указанный в расчете, то в этом случае ИП должен предоставить дополнительный расчет. Расчет формируется на всю сумму превышения.
Этот специальный налоговый режим часто выбирают предприниматели, которые сдают имущество в аренду или предоставляют другие услуги. Патент применяют бизнесмены, работающие в сфере такси.
Сравнительная таблица по СНР для малого бизнеса
В этой таблице есть основные условия применения разных налоговых режимов. Подается общая информация по составлению отчетности, ведению учета при каждом налоговом режиме. Бизнесмены смогут выбрать оптимальный СНР.
| СНР / Критерии | Патент | Упрощенная декларация | Фиксированный вычет | |
| Налоговый период | год | полугодие | год | |
| Доход (предел) | 3 528 МРП | 24 038 МРП | 144 184 МРП | |
| Работники | Нет | до 30 | до 50 | |
| Обязательное применение ККМ | с 01.01.2020 - Да | Да | Да | |
| Бухгалтерский учет | Освобождены от обязательного ведения | ИП - освобождены от обязательного ведения ТОО - обязаны вести бухгалтерский учет | ||
| Первичные документы | Обязательно: наличие документов от поставщиков и заполнение "своих" Срок хранения - 5 лет | |||
| Налоговый учет | Обязательное ведение налогового учета Заполнение налоговых регистров на основании первичных документов | |||
| ФНО | 911.00 | 910.00 | 912.00 * работники - 200.00 (кв-л) | |
| Срок представления налоговой отчетности | До начала деятельности если факт.доход больше заявленного - дополнительный расчет (доплата налогов) | Отчет за полугодие (итоги и расчет налогов дважды в год) до 15 числа второго месяца, следующего за полугодием | Отчет за год (итоги и расчет налогов за календарный год) до 31 марта следующего года | |
| Объект налогообложения | Заявленный доход | Фактический доход | Налогооблагаемый доход * (доход - вычеты - доп.фикс.вычет) | |
| Уплата налогов | предоплата (доплата в случае превышения заявленной суммы) | до 25 числа второго месяца, следующего за полугодием | до 10 апреля следующего года | |
| Налоги с дохода ИПН | С заявленного дохода: услуги - 1% | Налог с дохода 3% в т.ч.: ½ - ИПН / КПН; ½ - социальный налог | Фиксированный налог: ИП - 10% ИПН ТОО - 20% КПН | |
| Налогообложение по работникам | нет | Не начисляется социальный налог с доходов работников | ТОО - Общий порядок ИП - Социальный налог с численности (2 МРП за ИП, 1 МРП за работника) | |
| Уплата социальных платежей и налогов за работников | нет | ежемесячно | ежемесячно | |
Расчет социального налога (СН) с зарплаты
Ставка налога - 9.5% с зарплаты работника для юридических лиц - ст. 485 НК РК.
1МРП с работника (фиксирован) для индивидуальных предпринимателей - ст. 485 НК РК (см. ниже).
СН с работника для юр. лиц не может быть меньше 9.5% от 1 МЗП.
ИП и ТОО на упрощенке не платят социальный налог с зарплаты работников!
Перечисляется работодателем за счет работодателя, т.е. на размер чистой зарплаты не влияет.
Подробнее о социальном налоге.
Пункты 1, 2 Статьи 485 НК РК. Ставки налога (Нажмите)
1. Если иное не установлено настоящей статьей, социальный налог исчисляется по ставке:
с 1 января 2018 года - 9,5 процента;
с 1 января 2025 года - 11 процентов.
2. Индивидуальные предприниматели и лица, занимающиеся частной практикой, исчисляют социальный налог в 2-кратном размере месячного расчетного показателя, установленного законом о республиканском бюджете и действующего на дату уплаты, за себя и 1-кратном размере месячного расчетного показателя за каждого работника.
Положение настоящего пункта не распространяется на:
1) налогоплательщиков в период временного приостановления ими представления налоговой отчетности в соответствии со статьей 213 настоящего Кодекса;
2) индивидуальных предпринимателей, применяющих специальный налоговый режим на основе упрощенной декларации;
3) лиц, которые не получали в отчетном налоговом периоде доход.
[свернуть]
В законе у социального налога есть одна особенность. После вычисления собственно СН от него вычитаются уплаченные СО и уже это число уплачивается в бюджет.
В 2021 году применение корректировки 90% по ИПН было отменено!
Ответы на часто задаваемые вопросы
Вопрос №1: Общая сумма налога получается очень большая, получается, что не все налоги платит сотрудник предприятия?
Ответ: Да. Сотрудник, из своей заработной платы платит лишь индивидуальный подоходный налог. Остальные же налоги оплачивает работодатель, перечисляя денежные средства в налоговую службу и пенсионный фонд самостоятельно.
Вопрос №2: Необходимо ли платить налоги ПВ и СО людям, достигшим пенсионного возраста, но не ушедшим на пенсию и продолжающим работать?
Ответ: Премиальные налоги, как и налоги на остальную заработную плату взимаются до тех пор, пока сотрудник не только достиг пенсионного возраста, а именно не ушел на пенсию, и не стал получать пенсионное пособие. Поэтому, да. Работающие сотрудники пенсионного возраста облагаются всеми видами налогов.
Индивидуальный предприниматель на общеустановленном режиме должен сдавать следующие формы налоговой отчетности:
- Ф.200.00, декларация по индивидуальному подоходному налогу и соцналогу, сдается ежеквартально, до: 15 мая, 15 августа, 15 ноября текущего года и до 15 февраля следующего года;
- Ф.220.00, декларация по индивидуальному подоходному налогу, сдается до 31 марта года, следующего за отчетным, а срок уплаты 10 дней после сдачи декларации;
- Ф. 701.01, текущие платежи по налогу на имущество, уплачиваются до 15 февраля текущего года;
- Ф.700.00, декларация по налогу на транспортные средства, земельному налогу и налогу на имущество, сдается до 31 марта следующего за отчетным года, оплата налога - в течение 10 дней после подачи декларации.
Какие налоги входят в ЕНП
С помощью Единого платежа можно закрывать:
- налоги;
- авансовые платежи;
- страховые, кроме взносов на травматизм;
- штрафы;
- недоимки;
- пени и проценты;
- торговый сбор.
Как на ЕНП, так и на конкретный КБК можно заплатить:
- налог на профессиональный доход;
- сборы за пользование объектами животного мира;
- сборы за пользование объектами водных биологических ресурсов;
- утилизационный сбор;
- страховые взносы за периоды до 01.01.2017.
На конкретные КБК по-прежнему уплачиваются:
- взносы на травматизм;
- НДФЛ с выплат иностранцам с патентом;
- различные виды пошлин;
- административные штрафы.
Зарплата, налоги, ФСЗН
Теперь о затратах на наемное лицо на моем примере. Ежемесячно при расчете заработной платы удерживается подоходный налог и перечисляется в бюджет государства. Кроме этого, нужно еще уплатить взносы в ФСЗН, пенсионные и страховые отчисления. Поэтому, оговаривая "чистую" зарплату, нужно понимать, что все остальные уплаты переходят на вас. Например, я плачу своему работнику 600 рублей чистыми. На практике это выглядит следующим образом:
- всего 703,0 рублей будет в расчетном листке (600,4 руб. получит сотрудник за вычетом 91,4 рублей подоходного налога (13%), 7 рублей на пенсионные взносы (1%) и 4,2 рубля в "Белгосстрах" (0,6%));
- 246,1 рубля отдаем ФСЗН (35%).
В уходящем году ЕНП можно применять по желанию в периоде с 01.06.22 по 31.12.22, а уже с 01.01.23 и далее в 2023 году все налоги для ИП будут оплачивать исключительно на ЕНС, который будет открыт для каждого юридического лица, ИП или предприятия.
Среди плюсов новой системы ее разработчики отмечают:
- упрощение процедуры, ведь налогоплательщику для зачисления средств необходимо будет просто указать свой ИНН;
- уменьшение количества платежек, что обязательно оценят ИП в 2023 году;
- существенное уменьшение количества ошибок при заполнении документов, ведь распределением средств будут заниматься сотрудники налоговой службы;
- снижение нагрузки на информационные системы.
Среди возможных минусов для ИП отмечают необходимость адаптации к новому порядку уплаты налогов и установленную поочередность зачисления. Так, если у ИП есть недоимки, оспариваемые в судебном порядке, они все равно будут погашены при списании средств с единого счета, причем, эта нежелательная для предпринимателя операция, которую ранее он мог не проводить до решения суда, по новым правилам будет осуществлена в первую очередь.
Налоги за сотрудников на УСН
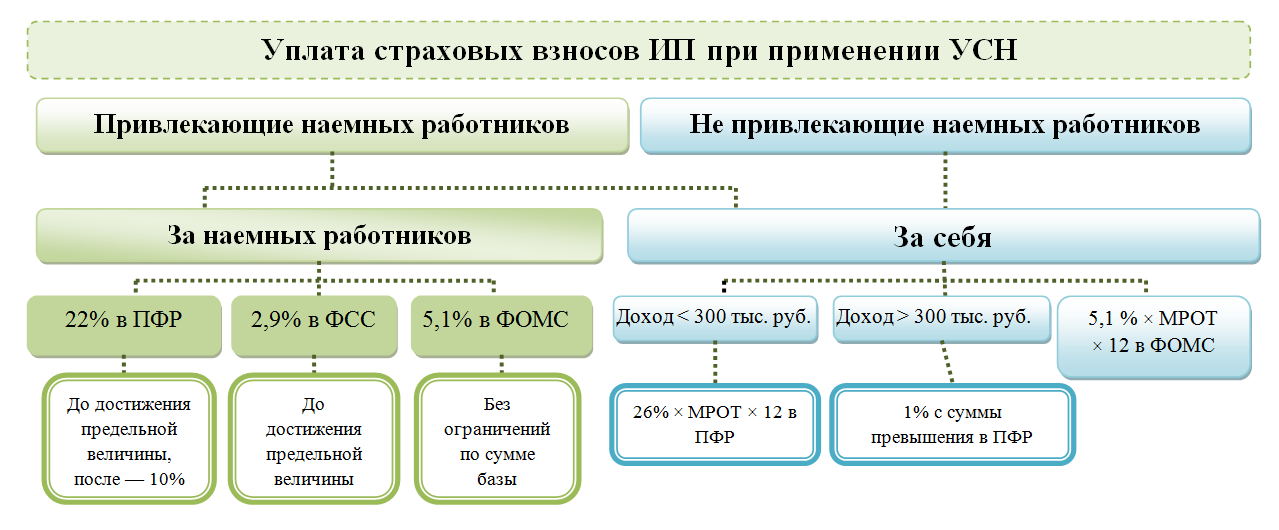
Ежемесячно предприниматель на упрощёнке платит за своих сотрудников НДФЛ и страховые взносы.
Налог с дохода физического лица удерживается в размере 13% с вознаграждения сотрудника (заработная плата, отпускные, премиальные) при окончательном расчёте.
Страховые взносы за сотрудников по стандарту уплачиваются ежемесячно в размере 30% от их вознаграждения:
- Пенсионное страхование - 22%. Предельная величина в 2022 году равняется 1 565 000 рубля, далее ставка снижается с 22% до 10%.
- Социальное страхование - 2,9%. Предельная величина в 2022 году равняется 1 032 000 рублей, далее ставка снижается с 2,9% до 0%.
- Медицинское страхование - 5,1%. Нет предельной величины.
Размер взносов на травматизм и от несчастных случаев определяется Фондом социального страхования. В зависимости от вида деятельности ставка может составлять от 0,2 до 8,5%. Чем выше риск у работника получить травму на рабочем месте, тем больше взносы.
Для субъектов МСП, в том числе для ИП на УСН, тарифы страховых взносов снижены до 15%:
- Пенсионное страхование - 10%.
- Социальное страхование - 0%.
- Медицинское страхование - 5%.
Если ИП привлекает работников не по трудовому договору
Если предприниматель платит за работу не штатному сотруднику, а физлицу по гражданско-правовому договору, все зависит от статуса исполнителя. Если это обычное физлицо без статуса ИП или самозанятого, то порядок почти тот же, что и для штатного сотрудника. Вам нужно будет удерживать НДФЛ с вознаграждения и платить взносы, но только на пенсионное и медицинское страхование по стандартным ставкам.
Если это ИП или самозанятый, вам нужно платить только сумму вознаграждения по договору. Удерживать налоги и платить взносы уже не нужно - исполнитель все сделает за себя сам.
Поэтому работать с ИП и самозанятыми выгоднее, чем с физлицами. Но не стоит подменять трудовые отношения гражданско-правовыми. Если вы просто переведете штатного сотрудника в ИП или самозанятые, чтобы сэкономить, но он будет вам подчиняться и выполнять регулярную работу на вашей территории - трудовая инспекция оштрафует и доначислит налоги и взносы.
Льгота по уплате налога на транспортное средство
На всех автовладельцев возложена обязанность по внесению выплат в пользу государства, если они являются собственниками машины.
Однако если автомобиль находится в собственности инвалида любой группы, он освобождается от такой обязанности (за исключением машин, двигатель которых имеет объем свыше 4 тысяч см3 и которые были зарегистрированы позже 31.12.2013 г.).
Важно! Условие о льготах распространяется только на одну автомашину, поэтому не имеет смысла регистрировать весь автотранспорт, находящийся в распоряжении семьи, на родственника-инвалида.