Рост ставок, снижение цен: что будет с ипотекой в 2023 году
Материал из архива рубрики "Наследование" (публикация 30.03.2023) описывает правила, которые действовали на момент публикации. Суммы, сроки и порядок с тех пор могли измениться, поэтому перед подачей документов проверьте актуальную редакцию закона на официальных ресурсах: Госуслуги, ФНС, Социальный фонд России.

Российские банки предлагают множество программ: для пенсионеров, для студентов, на покупку уже ненового дома, при наличии материнского капитала. Популярен кредитный продукт по причине востребованности на квартиры, возраст которых превысил 5 лет.
Условия ипотеки в 2023 году: таблица процентных ставок банков
| Название банка | Процентная ставка |
|---|---|
| Сбербанк России | от 5% |
| Газпромбанк | от 5,4% |
| Тинькофф | - |
| ВТБ | от 4,7% |
| Банк "Открытие" | от 5,3% |
| Абсолют Банк | от 5,99% |
| Альфа-Банк | от 5,7% |
| ДОМ.РФ | от 5,1% |
| Райффайзенбанк | от 9,69% |
| Россельхозбанк | от 6% |
| Совкомбанк | от 5,25% |
Вторичную ипотеку оформить можно по такому же принципу, как и другие кредитные продукты. Дополнительно понадобятся траты на риэлтерскую фирму. Действия заемщика следующие:
- Сбор необходимой документации, которая потребуется банку. Люди, получающие зарплату через финансовое учреждение, могут не подавать дополнительно справку о доходах.
- Выбирается банк и проверяется следующая информация: процент, размер ссуды, ограничения и дополнительные требования.
- Подача заявления. Такая процедура возможна для осуществления в сети через личный кабинет на официальном сайте или после посещения банковского учреждения.
- Ожидается ответ от банковской организации. Заявка рассматривается на протяжении 2-5 дней.
- Если будет получен положительный ответ, клиент начинает искать подходящую недвижимость. Банк дает в среднем месяц для поиска жилья. Отдельно тратят деньги на помощь риелтора.
- После подходящего недвижимого объекта, нужно потребовать от хозяина имущества всей документации на имущество. Банковские сотрудники предоставляют перечень документов, которые должны быть у хозяина квартиры.
- Оценивается недвижимый объект у эксперта, предлагаемого от банка.
- Оформляется договор купли-продажи с владельцем имущества.
- После того, как будет подписан договор с банком, человек должен обратиться в Россреестр, чтобы провести процедуру оформления недвижимого имущества на должника.
- После того, как будет оформлена документация, потребуется пойти в банк, чтобы проверить правильность оформления данных.
- Оформляется ипотека с денежным переводом на личный счет владельца недвижимости.
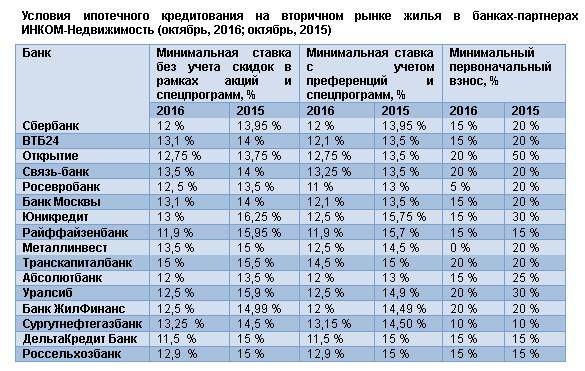
Банки имеют похожие условия для получения ипотеки, а также программы с льготным кредитованием. Среди известных банков: Сбербанк, ВТБ, Россельхозбанк и другие. Практически каждый банк имеет следующие послабления для граждан: "ссуду с государственной поддержкой" и "деньги под материнский капитал".
Эти кредитные продукты сокращают заемные средства и предоставляют низкий процент.
Кредиторы принимают решения о предоставлении договора на покупку вторичного жилья на протяжении одной недели. Оценка имущества, сделанная преждевременно, действует на протяжении полугода.
Для того, чтобы выбрать банк, обращаются к брокерам и другим посредникам. Специальные компании заключают сделку с финансовыми учреждениями для привлечения клиентов. Денежная плата, совершенная во время работы брокеров, будет окупаться со временем.
Условия выдачи ипотеки на вторичное жилье в разных банках в 2023 году
Выбирая банк, важно отталкиваться не только от минимальной процентной ставки, но и от других условий: наличие добавочных коэффициентов, максимальная сумма и срок, требования к заемщикам и приобретаемой недвижимости, необходимый размер первоначального взноса (ПВ).
На этой странице мы собрали все предложения от банков по ипотеке на вторичное жилье. Ниже - самые популярные из них.
| Банк | Альфа-Банк | Газпромбанк | Открытие | Сбербанк | ВТБ |
| Ставка* | от 8% | от 9,5% | от 9,39% | от 9,9% | от 9,9% |
| Первый взнос | от 15% | от 10% | от 10% | от 0% | от 15% |
| Сумма | до 70 млн ₽ | до 60 млн ₽ | до 50 млн ₽ | до 100 млн ₽ | до 60 млн ₽ |
| Срок | до 30 лет |

Интересно, что в ВТБ прогнозируют в 2023 году рост спроса на покупку в ипотеку загородной недвижимости на 25-50% - при благоприятной экономической ситуации (прогноз - для России в целом).
<!--div class="hdr">Цитата
"Опережающая динамика вызвана сочетанием сразу нескольких факторов: изменившиеся предпочтения россиян, экономическая привлекательность, а также активная поддержка сегмента индивидуального жилищного строительства государством", - рассказали в пресс-службе банка.
С этим согласен и Константин Енин, эксперт по недвижимости аналитического управления "Открытие Research" банка "Открытие". По его словам, в пользу частного домостроения будет играть и высокая стоимость квартир в новостройках.
<!--div class="hdr">Цитата"По цене двух- или трехкомнатной квартиры можно приобрести качественный дом в пригороде", - утверждает он.
В таблице ниже обозначены банки, где лучше взять ипотеку на вторичное жилье в 2022 году.
| Банк | Сумма ПВ, % | Ставка, % | Срок, лет | Лимит, рубль |
| Сбербанк | 10 | От 11,3 | До 30 | 100 млн |
| Газпромбанк | 15 | От 9,8 | До 30 | 60 млн |
| Промсвязьбанк | 10 | От 10,3 | До 30 | 30 млн |
| Открытие | 10 | От 9,89 | До 30 | 50 млн |
| ВТБ | 10 | От 10,2 | До 30 | 60 млн |
| Райффайзен | 15 | От 10,09 | До 30 | 26 млн |
| Альфа-Банк | 15 | От 12,19 | До 30 | 70 млн |
Условия могут изменяться в зависимости от статуса заемщика и зарплатные клиенты могут рассчитывать на снижение ставки по ипотеке.
А граждане, получающие зарплату на персональный счет в Газпромбанке, вправе претендовать на уменьшение суммы первоначального взноса до 10 %.
А что говорят и думают люди?
-Расклад такой . Реальный ! Возможна 2 волна мобилизации. Так что к концу 23 года цены упадут на 30% минимум а к началу 24 февраль март и все 50% будут . Нойте не нойте но будит только так . С демографией в России сейчас будит беда рожать особа больше одного не будут . Плюс ещё провал из девяностых . Сейчас ещё выйдет на рынок море ипотечных квартир там где призванные погибнут или станут инвалидами . Так что кризис падения цен будит очень суровый и на долго 5 лет минимум если не 10 . А ещё забыл сказать про то сколько от сюда людей уехало и ещё уедет . Бетон в России теперь надолго никому не нужен . Как я уже написал 5 лет минимум.
-Цены особенно на вторичку начиная с 2020 года по настоящее время выросли как минимум на 50-70% при практически нулевом росте доходов населения, поэтому в самое ближайшее время и прежде всего на вторичке цены на недвижимость упадут на 40-50% из за снижения спроса, поэтому у кого еще остались мозги, должны уже сейчас снизить цену на вторичное жилье на 10-15% и продать, потому что через какое то время может потерять не 10-15%, а все 40-50%.
-На сегодня вторичка 1 - ккв север СПб ушатанная под ремонт в объявлении цена 4.3 минус торг итого 3.6. Наивные продавцы те кто выставляются за 6 им удачи уже на 5.5 не покупают. Знакомая риэлтор прямо сказала аренда стоит ипотеки не берут как говорится хочешь продать делай скидку от 15% минимум. В общем "пузырь" цен который ещё был в феврале этого года сдувается и будет дальше сдувается.
Что будет с ценами на стройматериалы
После резкого роста стоимости стройматериалов в марте 2022 года ценовая динамика в этом сегменте быстро стабилизировалась, и с мая наблюдается снижение цен, говорят аналитики:
"Этому способствовали укрепление рубля, восстановление логистических цепочек и переориентация рынка на внутреннее предложение. Однако темпы снижения постепенно замедляются. Так, в ноябре, по данным Росстата, стройматериалы в среднем подешевели на 0,7% (против 0,9% в октябре и сентябре)".
В ближайшее время резкого удорожания не будет:
"Государство субсидирует производство необходимой продукции, предприятиям удается нормализовать логистику, кроме того, получается наладить параллельный импорт. По-видимому, цены на стройматериалы в следующем году будут расти уже не так стремительно, как в этом".
Стоимость перестанет расти, если правительство установит потолок цен:
"Но для снижения себестоимости стройки этой меры уже недостаточно. Чтобы материалы начали дешеветь, их поставщиков должно быть много. В современных условиях мы наблюдаем обратный процесс, а дефицит всегда приводит к росту цен".
Власти прогнозируют укрепление доллара и евро, что может косвенно спровоцировать рост цен на некоторые стройматериалы:
"Девелоперы уже наладили поставки нужных материалов, но азиатские аналоги не всегда дешевле американских или европейских брендов. Есть и внутренний фактор - ценовая политика естественных монополистов, которые могут компенсировать недополученные на внешних рынках прибыли путем повышения цены для российских покупателей. Иными словами, нельзя исключать, что в 2023 году продолжат расти цены на стройку".
Плюсы и минусы покупки вторичного жилья
Рассмотрим целесообразность приобретения квартиры на вторичном рынке на примере молодой семьи, поскольку процент покупки вторички в ипотеку высок среди заемщиков возраста 25-35 лет. Оплачивая ежемесячно аренду за съемную квартиру, но при этом, желая переехать в собственную, у молодой семьи остается не так много вариантов. Поэтому, именно покупка квартиры на вторичном рынке может стать "спасительным кругом". Однако, в выборе в пользу вторички есть и свои минусы, причем довольно существенные.
- Во-первых, стоимость таких объектов, как правило, намного выше, чем в новостройках. Но этот недостаток легко компенсируется низкими процентными ставками по ипотечным программам. Поскольку такие объекты недвижимости обладают высокой ликвидностью на рынке, риски банков сведены к минимуму. Это напрямую влияет на высокий процент одобрения ипотечных заявок на покупку вторичного жилья.
- Во-вторых, не всегда присутствует развитая инфраструктура. Особенно, это касается квартир в пригороде, находящихся в удалении от транспортных развязок, станций метро и т.д. Новостройки же застраиваются в экономически более выгодных местах, с уже развитой инфраструктурой, хорошей транспортной проходимостью. Хотя, и в первом, и во втором случае - это индивидуальные особенности местоположения объекта.
Судя по всему, счастливый период для будущих ипотечников продолжится. Госпрограмма, которая стала драйвером рынка, остается: на ПМЭФ президент Владимир Путин заявил, что она должна быть продлена до июля 2022 года. Однако на измененных условиях: речь идет о повышении ставки по ней до 7% с нынешних 6,5% и урезании лимита на размер выдаваемого кредита. Максимальная стоимость жилья по семейной льготной ипотеке в Москве и Петербурге составит ₽12 млн, в других регионах - ₽6 млн. А предельный размер кредита по льготной ипотеке под 7% для всех регионов составит ₽3 млн.
Ключевая ставка, которая определяет стоимость денег в экономике, в 2021 году впервые за долгое время начала расти. В конце апреля Центральный банк поднял ключевую ставку до 5% - это самый существенный рост с 2014 года. И это уже второе повышение с 2018 года. Первое состоялось в марте: тогда регулятор увеличил показатель на осторожные 0,25%. После этого банки уже стали объявлять о росте ставок по ипотечным кредитам, не подпадающим под госпрограмму.
Уже через неделю после решения ЦБ РБК сообщил о том, что Сбербанк повысит ставки по ключевым ипотечным программам. Рост составит 0,4 п.п. от текущих базовых ставок по ипотеке на готовое жилье, кредитам на новостройки, ссудам на строительство дома и покупку гаража. Позднее о повышении процентных ставок заявили и другие российские банки.
Как все-таки взять ипотеку и не разориться?
Как мы ранее уже сказали, российские банки продолжают повышать стоимость ипотеки вслед за динамикой ключевой ставки ЦБ РФ: Сбербанк поднял ставку уже второй раз за месяц, еще несколько кредитных организаций не так давно тоже пересмотрели свое предложение в сторону удорожания, показал опрос кредитных организаций, проведенный РИА Новости. Сбербанк в январе повысил ставки по ипотеке на новостройки на 0,5 процентного пункта - до 9,3%, на вторичное жилье - на 0,2 процентного пункта, также до 9,3%. Последний раз банк поднимал ставки 15 ноября. Тогда стоимость кредита на новостройки выросла на 0,4 процентного пункта, на вторичное жилье - на 0,6 процентного пункта.Банк "Санкт-Петербург" скорректировал процентную политику по ипотечным ставкам с 1 декабря. "Изменения процентных ставок обусловлены корректировкой ключевой ставки ЦБ РФ и, соответственно, повышением для банка стоимости фондирования по долгосрочным средствам", - пояснили в кредитной организации. Не исключает изменения ставок до конца месяца "Московский кредитный банк", планирует рассмотреть данный вопрос и банк "Зенит". В конце ноября Промсвязьбанк повысил ипотечные ставки по классическим ипотечным программам на 0,6-0,75 процентного пункта. "Абсолют Банк" также увеличил ставки по стандартным ипотечным программам в ноябре, до конца года новых повышений не планирует. Не планирует на текущий момент рост ставок и "МТС банк". Банк "Дом.РФ" на данный момент не планирует повышать процентные ставки по ипотеке, но допускает, что до конца года этот вопрос будет дополнительно рассмотрен. В крупнейшем банке Крыма РНКБ указали, что внимательно следят за ситуацией на финансовом рынке в целом и будут принимать решения с учетом общих тенденций. В связи со сложившейся тенденцией на увеличение ставок, необходимо действовать на опережение: нужно следить за динамикой ключевой ставки ЦБ и как только она устаканится - необходимо сразу же брать ипотечный кредит, если вопрос жилья перед вами стоит "ребром". Также не стоит забывать о том, что государство в некоторых случаях помогает гражданам с выплатами ипотеки.Плюсы и минусы рефинансирования ипотеки
У помощи государства в погашении ипотеки есть свои плюсы и минусы. Среди положительных сторон можно отметить следующие:- Возможность снизить процентную ставку, а значит, и сумму переплаты по ипотеке.
- Уменьшение срока кредита или платежа, если используется реструктуризация.
- Длительность и сложность процедуры.
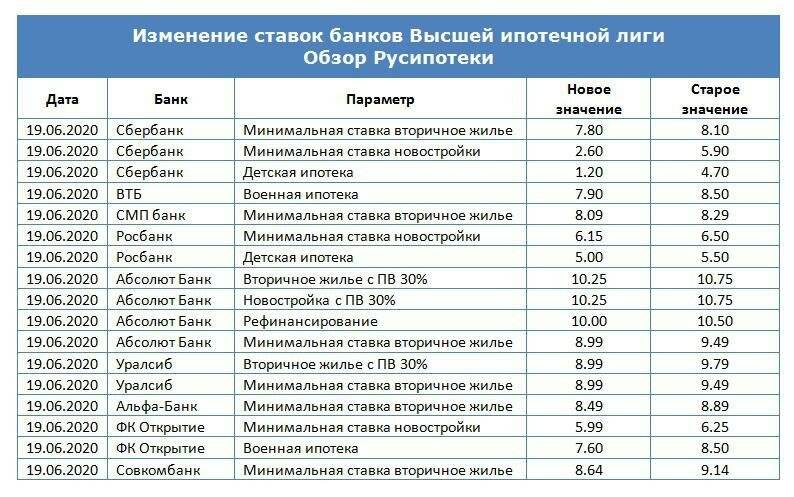
Ипотека Сбербанка: официальный сайт
Сбербанк основан еще в первой половине XIX века и ведет историю от первых в России сберегательных касс. Кассы затем стали трудовыми и под влиянием времени в итоге превратились в Сбербанк СССР, включающий 15 республиканских банков. С развалом Союза банк перешел в частную собственность как акционерная компания. Ключевой акционер Сбербанка на текущий момент - Банк России, ему принадлежит половина уставного капитала + 1 голосующая акция, еще 45% капитала принадлежит зарубежным частным инвесторам.
Сбербанк располагает развитой филиальной сетью во всех регионах России, а почти половина розничных кредитов в нашей стране приходится именно на него. Сбербанк предлагает массу вариантов ипотеки, среди которых каждый клиент может найти подходящий для своей ситуации.
Самая маленькая переплата
То, сколько вы переплачиваете, зависит от величины ежегодного процента и длительности кредитования. Если вы хотите минимальную сумму переплаты, необходимо заключать сделку на короткий срок, но тогда будет высокая ежемесячная оплата.
Альтернативный вариант - делать досрочные погашения, сперва частичные, а затем полное. Но необходимо тщательно читать условия кредитования - не будет ли начислена комиссия за такую услугу.
Промсвязьбанк предлагает программу Вторичный рынок, здесь выгодная ипотека на жилье с минимальной переплатой. Условия зависят от того, какой первоначальный взнос будет сделан. Если он от 10 до 15 процентов от стоимости квартиры, то процентная ставка равна 10,7%. При первой оплате от 15% до 80% - 10,4% годовых.
Какой самый выгодный банк для ипотеки?
Базовые ипотечные программы: в каких банках самые выгодные условия?
| Банк | Ставка | Макс. сумма |
|---|---|---|
| Альфа-банк | от 7,99% | до 50 млн руб. |
| "Дом.РФ" | от 7,3% (с учетом всех скидок) | до 90% стоимости квартиры |
| Абсолют-банк | от 8,6% | до 79,99% стоимости недвижимости |
| Россельхозбанк | от 8% | 20 млн руб. |
Процентная ставка по ипотеке на вторичную недвижимость
Поскольку, как уже было отмечено, для банков вторичная недвижимость - это сегмент минимального риска, то и условия получения ипотеки на вторичное жилье они стараются предоставить наиболее выгодные, прежде всего это определяется показателем процентной ставки.
Ипотечные ставки на вторичном рынке являются основным фактором выплат, на сегодняшний день их диапазон колеблется от 7% до 11% на кредиты, выдаваемые в иностранной валюте, от 10% до 14% на кредиты в рублях.Следует знать, что если берется ипотека на вторичку: банки проценты по одной и той же программе для каждого клиента вычисляют индивидуально, но, как правило, зависит она от следующих факторов:
- При начислении процента имеет значение тип готового жилья, то есть является ли оно квартирой или домом, или же приобретается доля в квартире или доме.
- Срок ипотечного кредитования. Во многих банках предельный срок кредита на готовое жилье может достигать до 30 лет, однако, беря в ипотеку вторичную недвижимость на такой длительный срок, учтите, если даже процентная ставка снижена, переплата по кредиту будет намного больше.
- То, что клиент является держателем зарплатной карты в выбранном банке, также может снизить размер процентной ставки на 0,5-1%.
- Отказ заемщика от страховки жизни и трудоспособности в любом случае повысит ставку по кредиту как минимум на 1%.
- Величина первоначального взноса. Чем больше денежных средств внесет заемщик в качестве первоначального платежа, тем меньше будет ставка по ипотечному кредиту.
- Акции и специальные предложения выбранного банка, действующие в определенный период времени также могут повлиять на снижение процентной ставки по ипотеке на вторичку.
- При начислении заемщику процентной ставки учитывается еще и такой показатель, как перспектива его дальнейшего финансового состояния. Сюда относятся семейное положение, кредитная история, отрасль, в которой он работает, наличие имущества, находящегося в собственности заемщика.
Другие материалы рубрики
- 60. Стаж в псо: понятие, виды и содержание
- Раздел имущества при разводе: от брачного договора до медиации и суда
- Считайте амортизацию правильно: новый классификатор основных средств
- Консультации по миграционным вопросам
- Выплаты на погребение пенсионера в 2023 году размер и порядок оформления
- Индексация ЕДВ в 2023 году ветеранам, инвалидам и другим федеральным льготникам