Налоги и страховые взносы: что изменится с 2023 года?
Материал из архива рубрики "Наследование" (публикация 29.03.2023) описывает правила, которые действовали на момент публикации. Суммы, сроки и порядок с тех пор могли измениться, поэтому перед подачей документов проверьте актуальную редакцию закона на официальных ресурсах: Госуслуги, ФНС, Социальный фонд России.
Компании и ИП должны заплатить налоги и страховые взносы в бюджет - за декабрь и четвертый квартал 2022 года. Также в январе нужно внести первый аванс по налогу на прибыль и НДФЛ, удержанный в период с 1 по 22 января.
Сроки сдачи отчетности в налоговую
| Вид отчетности | Отчетный период | Срок сдачи |
|---|---|---|
| Расчет 6-НДФЛ | 2022 год | 27.02.2023 (25 февраля - суббота) |
| I квартал 2023 года | 25.04.2023 | |
| I полугодие 2023 года | 25.07.2023 | |
| 9 месяцев 2023 года | 25.10.2023 | |
| 2023 год | 26.02.2024 (25 февраля - воскресенье) | |
| Расчет по страховым взносам | 2022 год | 25.01.2023 |
| I квартал 2023 года | 25.04.2023 | |
| I полугодие 2023 года | 25.07.2023 | |
| 9 месяцев 2023 года | 25.10.2023 | |
| 2023 год | 25.01.2024 | |
| Персонифицированные сведения о физлицах | Январь 2023 года | 27.02.2023 (25 февраля - суббота) |
| Февраль 2023 года | 27.03.2023 (25 марта - суббота) | |
| Март 2023 года | 25.04.2023 | |
| Апрель 2023 года | 25.05.2023 | |
| Май 2023 года | 26.06.2023 (25 июня - воскресенье) | |
| Июнь 2023 года | 25.07.2023 | |
| Июль 2023 года | 25.08.2023 | |
| Август 2023 года | 25.09.2023 | |
| Сентябрь 2023 года | 25.10.2023 | |
| Октябрь 2023 года | 27.11.2023 (25 ноября - суббота) | |
| Ноябрь 2023 года | 25.12.2023 | |
| Декабрь 2023 года | 25.01.2024 | |
| Декларация по налогу на прибыль (при ежеквартальной сдаче отчетности) | 2022 год | 27.03.2023 (25 марта - суббота) |
| I квартал 2023 года | 25.04.2023 | |
| I полугодие 2023 года | 25.07.2023 | |
| 9 месяцев 2023 года | 25.10.2023 | |
| 2023 год | 25.03.2024 | |
| Декларация по налогу на прибыль (при ежемесячной сдаче отчетности) | 2022 год | 27.03.2023 (25 марта - суббота) |
| Январь 2023 года | 27.02.2023 (25 февраля - суббота) | |
| Январь - февраль 2023 года | 27.03.2023 (25 марта - суббота) | |
| Январь - март 2023 года | 25.04.2023 | |
| Январь - апрель 2023 года | 25.05.2023 | |
| Январь - май 2023 года | 26.06.2023 (25 июня - воскресенье) | |
| Январь - июнь 2023 года | 25.07.2023 | |
| Январь - июль 2023 года | 25.08.2023 | |
| Январь - август 2023 года | 25.09.2023 | |
| Январь - сентябрь 2023 года | 25.10.2023 | |
| Январь - октябрь 2023 года | 27.11.2023 (25 ноября - суббота) | |
| Январь - ноябрь 2023 года | 25.12.2023 | |
| 2023 год | 25.03.2024 | |
| Декларация по НДС | IV квартал 2022 года | 25.01.2023 |
| I квартал 2023 года | 25.04.2023 | |
| II квартал 2023 года | 25.07.2023 | |
| III квартал 2023 года | 25.10.2023 | |
| IV квартал 2023 года | 25.01.2024 | |
| Журнал учета полученных и выставленных счетов фактур | IV квартал 2022 года | 20.01.2023 |
| I квартал 2023 года | 20.04.2023 | |
| II квартал 2023 года | 20.07.2023 | |
| III квартал 2023 года | 20.10.2023 | |
| IV квартал 2023 года | 22.01.2024 (20 января - суббота) | |
| Декларация по налогу при УСН | 2022 год (представляют организации) | 27.03.2023 (25 марта - суббота) |
| 2022 год (представляют ИП) | 25.04.2023 | |
| 2023 год (представляют организации) | 25.03.2024 | |
| 2023 год (представляют ИП) | 25.04.2024 | |
| Декларация по ЕСХН | 2022 год | 2023 год |
| 27.03.2023 (25 марта - суббота) | 25.03.2024 | |
| Декларация по налогу на имущество организаций | 2022 год | 2023 год |
| 27.03.2023 (25 марта - суббота) | 25.03.2024 | |
| Единая упрощенная декларация | 2022 год | 20.01.2023 |
| I квартал 2023 года | 20.04.2023 | |
| I полугодие 2023 года | 20.07.2023 | |
| 9 месяцев 2023 года | 20.10.2023 | |
| 2023 год | 22.01.2024 (20 января - суббота) | |
| Декларация по форме 3-НДФЛ (представляют только ИП) | 2022 год | 02.05.2023 (30 апреля - воскресенье, 1 мая - нерабочий праздничный день) |
| 2023 год | 30.04.2024 | |
| Декларация по НДС (импорт из ЕАЭС) | Декабрь 2022 года | 20.01.2023 |
| Январь 2023 года | 20.02.2023 | |
| Февраль 2023 года | 20.03.2023 | |
| Март 2023 года | 20.04.2023 | |
| Апрель 2023 года | 22.05.2023 (20 мая - суббота) | |
| Май 2023 года | 20.06.2023 | |
| Июнь 2023 года | 20.07.2023 | |
| Июль 2023 года | 21.08.2023 (20 августа - воскресенье) | |
| Август 2023 года | 20.09.2023 | |
| Сентябрь 2023 года | 20.10.2023 | |
| Октябрь 2023 года | 20.11.2023 | |
| Ноябрь 2023 года | 20.12.2023 | |
| Декабрь 2023 года | 22.01.2024 (20 января - суббота) |
Сроки сдачи отчётности в ПФР в 2023 году
| Вид отчётности | Период представления | Срок представления |
|---|---|---|
| Сведения о застрахованных лицах (СЗВ-М) | За декабрь 2022 года | 16.01.2023 |
| Сведения о страховом стаже застрахованных лиц (СЗВ-СТАЖ) и Сведения по страхователю, передаваемые для ведения индивидуального (персонифицированного) учета (ОДВ-1) | За 2022 год | 01.03.2023 |
| Расчет 4-ФСС (на бумаге) | За 2022 год | 20.01.2023 |
| Расчет 4-ФСС (в электронном виде) | За 2022 год | 25.01.2023 |
| Подтверждение основного вида деятельности | За 2022 год | 17.04.2023 |
Какие налоги и взносы платить в январе
| Срок | Вид платежа | Плательщики |
| до 9 января | Фиксированные страховые взносы на 2022 год | Все предприниматели |
| НДФЛ с отпускных и больничных, которые выплатили в декабре 2022 года | Налоговые агенты по НДФЛ | |
| НДФЛ с зарплаты, которую выплатили 30 декабря 2022 года | Налоговые агенты по НДФЛ | |
| до 16 января | Взносы на травматизм в Социальный фонд за декабрь 2022 года | Все работодатели |
| до 25 января | АУСН за декабрь 2022 года | Организации и ИП, которые перешли на АУСН |
| до 30 января | Взносы на обязательное пенсионное, социальное и медицинское страхование за сотрудников за декабрь 2022 года | Все работодатели |
| Дополнительные взносы на накопительную пенсию за декабрь 2022 года | Работодатели, у которых есть сотрудники, уплачивающие дополнительные страховые взносы | |
| НДФЛ, удержанный в период с 1 по 22 января | Все налоговые агенты по НДФЛ | |
| Первый ежемесячный авансовый платеж по налогу на прибыль за I квартал 2023 года | Организации, которые обязаны платить ежемесячные авансовые платежи исходя из прибыли предыдущего квартала | |
| 1/3 НДС за IV квартал 2022 года | Плательщики НДС и налоговые агенты | |
| Полная сумма НДС за IV квартал 2022 года | Неплательщики НДС, которые выставляли счета-фактуры с выделенным налогом | |
| Торговый сбор за IV квартал 2022 года | Плательщики торгового сбора | |
| НПД за декабрь 2022 года | Самозанятые физлица и ИП | |
| НДПИ за декабрь 2022 года | Пользователи недр | |
| Водный налог за IV квартал 2022 года | Плательщики водного налога |
Отчетность по зарплате
Поскольку в 2023 году вводятся ЕНП и ЕНС, отчетность по НДФЛ и его уплата значительно скорректированы:
- налог удерживается при каждой выплате дохода, в т.ч. и с аванса;
- срок перечисления налога - 28-ое число;
- уплата налога возможна из средств работодателя;
- период расчета налога - с 23-го числа прошлого месяца по 22-ое число текущего месяца (исключение - переходный период декабрь-январь).
Кроме того, с 2023 года изменится форма расчета 6-НДФЛ - новый бланк регламентирован Приказом ФНС от 29.09.2022 г. № ЕД-7-11/881@. Корректировки связаны с вводом ЕНП, изменением сроков уплаты налога и новым периодом исчисления.
Важно! По 6-НДФЛ не изменили периодичность сдачи - ежеквартально, но не позже 25-го числа после отчетного квартала. Справки о доходах также включаются в расчет, но только по итогам года.
Также отчетность по зарплате - это РСВ, по которому с 2023 года обновляется форма. Она регламентирована Приказом ФНС от 29.09.2022 г. № ЕД-7-11/878@. По РСВ не изменили периодичность сдачи - ежеквартально, но не позже 25-го числа после отчетного квартала.
Сроки сдачи расчета 3-НДФЛ не изменились:
- до 30 апреля после отчетного года по полученным доходам (ИП на ОСНО, частные доходы физлиц);
- в течение 3-х лет с года получения права - при заявлении вычетов.

В 2023 году организации и ИП будут сдавать налоговые декларации по УСН по итогам прошедшего налогового периода - года. Налоговые декларации нужно будет представлять в налоговый орган по месту нахождения организации или месту жительства ИП. Изменятся только сроки представления деклараций. По новым правилам организации, применяющие УСН, должны представлять декларации не позднее 25 марта, а ИП - не позднее 25 апреля года, следующего за истекшим налоговым периодом.
При прекращении предпринимательской деятельности, в отношении которой применялась УСН, нужно будет сдать налоговую декларацию не позднее 25-го числа месяца, следующего за месяцем, в котором была прекращена такая деятельность.
Если компания утрачивает право на применение УСН, она обязана представить налоговую декларацию не позднее 25-го числа месяца, следующего за кварталом, в котором было утрачено соответствующее право (новая редакция ст. 346.23 НК РФ).
Уплата налога на прибыль за 4 квартал 2022
Сроки отчислений по налогу на прибыль в 2022 году совпадают с дедлайнами для отчётности. Порядок уплаты зависит от выбранной схемы.
Представим сроки для уплаты налогов в таблице:
| Схема уплаты | Крайний срок |
|---|---|
| Компания выплачивает авансы по показателям фактической прибыли предшествующего квартала с доплатой | Для налога: 28 число каждого месяца в квартале Для доплаты: 28 число месяца, идущего после отчетного квартала |
| Компания перечисляет авансовые платежи каждый месяц | 28 число месяца, идущего за отчетным |
| Компания уплачивает налог поквартально | 28 число месяца, следующего за каждым отчетным кварталом:
|
Таблица: сроки сдачи отчетности за 4 квартал 2022 года в 2023 году
| Отчетность | Отчетный период | Срок сдачи отчетности |
| СЗВ-ТД | Декабрь 2022 год | 16 января 2023 |
| СЗВ-М | Декабрь 2022 год | 16 января 2023 |
| 4-ФСС на бумаге | IV квартал 2022 год | 20 января 2023 |
| 4-ФСС электронно | IV квартал 2022 год | 25 января 2023 |
| Декларация по НДС | IV квартал 2022 год | 25 января 2023 |
| РСВ | 2022 год | 25 января 2023 |
| 6-НДФЛ | 2022 год | 27 февраля 2023 |
| СЗВ-СТАЖ | 2022 год | 01 марта 2023 |
| Декларация по налогу на прибыль | 2022 год | 27 марта 2023 |
| Декларация по ЕСХН | 2022 год | 27 марта 2023 |
| Декларация по налогу на имущество | 2022 год | 27 марта 2023 |
| Декларация по УСН (сдает юридическое лицо) | 2022 год | 27 марта 2023 |
| Бухгалтерская отчетность | 2022 год | 31 марта 2023 |
| Декларация по УСН (сдает индивидуальный предприниматель) | 2022 год | 25 апреля 2023 |
Отчеты по ФСЗН и страхованию
До 20 января 2023 года необходимо предоставить в ФСЗН: 4-фонд (отчет о средствах бюджета государственного внебюджетного фонда социальной защиты населения Республики Беларусь). Обратите внимание, что в отчете за январь-декабрь 2022 года коммерческим организациям необходимо заполнить стр. 3 и отразить среднюю численность работников.
До 25 января 2023 года необходимо предоставить отчет в Белгосстрах о средствах по обязательному страхованию от несчастных случаев на производстве и профессиональных заболеваний за январь-декабрь 2022 года Отчет предоставляется один раз в год.
Напоминаем о том, что не позднее 25 января 2023 года необходимо уплатить страховые взносы по обязательному страхованию от несчастных случаев на производстве и профессиональных заболеваний, начисленные за 4 квартал 2022 года.
До 31 января 2023 года необходимо подать форму ПУ-3 в ФСЗН за IV квартал 2022 года.
Она предоставляется коммерческими организация и индивидуальными предпринимателями за наемных сотрудников и лиц, привлекаемых по гражданско-правовым договорам.
Прежде чем подавать формы ПУ-3, необходимо:
- представить отчет 4-фонд за январь-декабрь 2022 года;
- заплатить взносы в ФСЗН за отчетный период.
Для индивидуальных предпринимателей срок подачи формы ПУ-3 в отношении себя как физического лица за 2022 год - не позднее 31 марта 2023 года. А вот оплатить взносы они обязаны до 1 марта 2023 года.
Минимальный размер взносов в ФСЗН за 2022 год за 12 месяцев для ИП составляет 2 006,59 руб.
Обратите внимание, что в добровольном порядке имеют право оплачивать взносы ИП, которые одновременно с осуществлением предпринимательской деятельности:
- состоят в трудовых отношениях, отношениях, основанных на членстве (участии) в юридических лицах любых организационно-правовых форм;
- являются собственниками имущества (участниками, членами, учредителями) юридических лиц и выполняют функции руководителей этих юридических лиц и за которых в соответствии с законодательством уплачиваются обязательные страховые взносы;
- являются получателями пенсий;
- имеют право на пособие по уходу за ребенком в возрасте до 3 лет;
- получают общее среднее, профессионально-техническое, среднее специальное, высшее образование в дневной форме получения образования.
До 20 февраля 2023 года предоставляется
Налоговая декларация (расчетов) по транспортному налогу с организаций
Нужно ли вам сдавать отчет?
Налоговая декларация предоставляется организациями за транспортные средства, зарегистрированные в ГАИ вне зависимости от участия их в дорожном движении. За отдельные транспортные средства налог не взимается. К ним относятся, в частности:
- электромобили (категории M1, M1G) - они не облагаются налогом до 31 декабря 2025 года;
- транспортные средства, выпущенные не позднее 1991 года или сведения о годе выпуска, которых отсутствуют;
- транспортные средства, используемые для оказания медицинской помощи, в том числе скорой медицинской помощи;
- транспортные средства, выбывшие у собственника (владельца) в результате противоправных действий третьих лиц.
Цель изменений: упрощение уплаты налогов юрлиц и ИП. В настоящее время ошибок в платежных документах много и платежи не засчитываются, возникает техническая задолженность.
Преимущества нововведения:
- Одна дата в месяц для уплаты налогов - каждый месяц, 28 число.
- Одна дата в месяц для представления деклараций либо уведомлений исчисленной суммы - 25 число.
- Проще платить:
- один платеж в месяц: каждый месяц, 28 число.
- в платежном поручении только два изменяемых реквизита: ИНН и сумма.
Возможность изменения ИНН предусмотрена для уплаты за третье лицо. Остальные реквизиты платежа будут на сайте.
- Одна сумма расчетов с бюджетом - одна карточка расчета с бюджетом для всех налогов:
- нет ошибочных платежей;
- при наличии переплаты и недоимки нет излишних пеней;
- нет зачетов;
- один день для поручения на возврат;
- положительное сальдо на ЕНС можно использовать на перечисление за третье лицо;
- нет трехлетнего срока давности, поэтому переплату всегда можно использовать, даже через 4, 5 и более лет. Деньги возможно вернуть или произвести перечисление на ЕНС третьего лица.
- Будет проще разобраться с долгом:
- один день на снятие приостановления/ареста со счета;
- единый документ на взыскание долга с динамично изменяемой суммой - вместо новых документов на каждый новый долг.
- Онлайн-доступ к детализации начислений и уплат в Личном кабинете юрлица и ИП.
Будет видно и поступление денег на ЕНС, и как они распределены.
Единый налоговый платеж распространяется на все платежи за исключением:
- НДФЛ, патентов,
- сборов за пользование объектами животного мира,
- сборов за пользование объектами водных биологических ресурсов,
- НПД,
- госпошлины, по которой суд не выдал исполнительный документ,
- страховых взносов от несчастных случаев и профзаболеваний.
Расчеты по страховым взносам
Периодичность представления расчетов по страховым взносам в 2023 году не меняется. Организации и ИП должны будут представлять расчеты по итогам I квартала, полугодия, 9 месяцев и года. При этом срок представления расчета меняется. Напомним, в настоящее время расчет нужно сдавать не позднее 30-го числа месяца, следующего за расчетным кварталом. По новым правилам работодатели будут обязаны сдавать расчеты не позднее 25-го числа месяца, следующего за расчетным (отчетным) периодом (новая редакция п. 7 ст. 431 НК РФ).
Расчеты по страховым взносам сдавать не будут:
- организации и ИП, применяющие специальный налоговый режим "Автоматизированная упрощенная система налогообложения" (ч. 2 ст. 18 Федерального закона от 25.02.2022 № 17-ФЗ);
- физлица без статуса ИП, производящие выплаты другим физлицам за оказание услуг для личных, домашних или иных подобных нужд (п. 7 ст. 431 НК РФ).
Сроки подачи промежуточной отчетности по налогу на прибыль
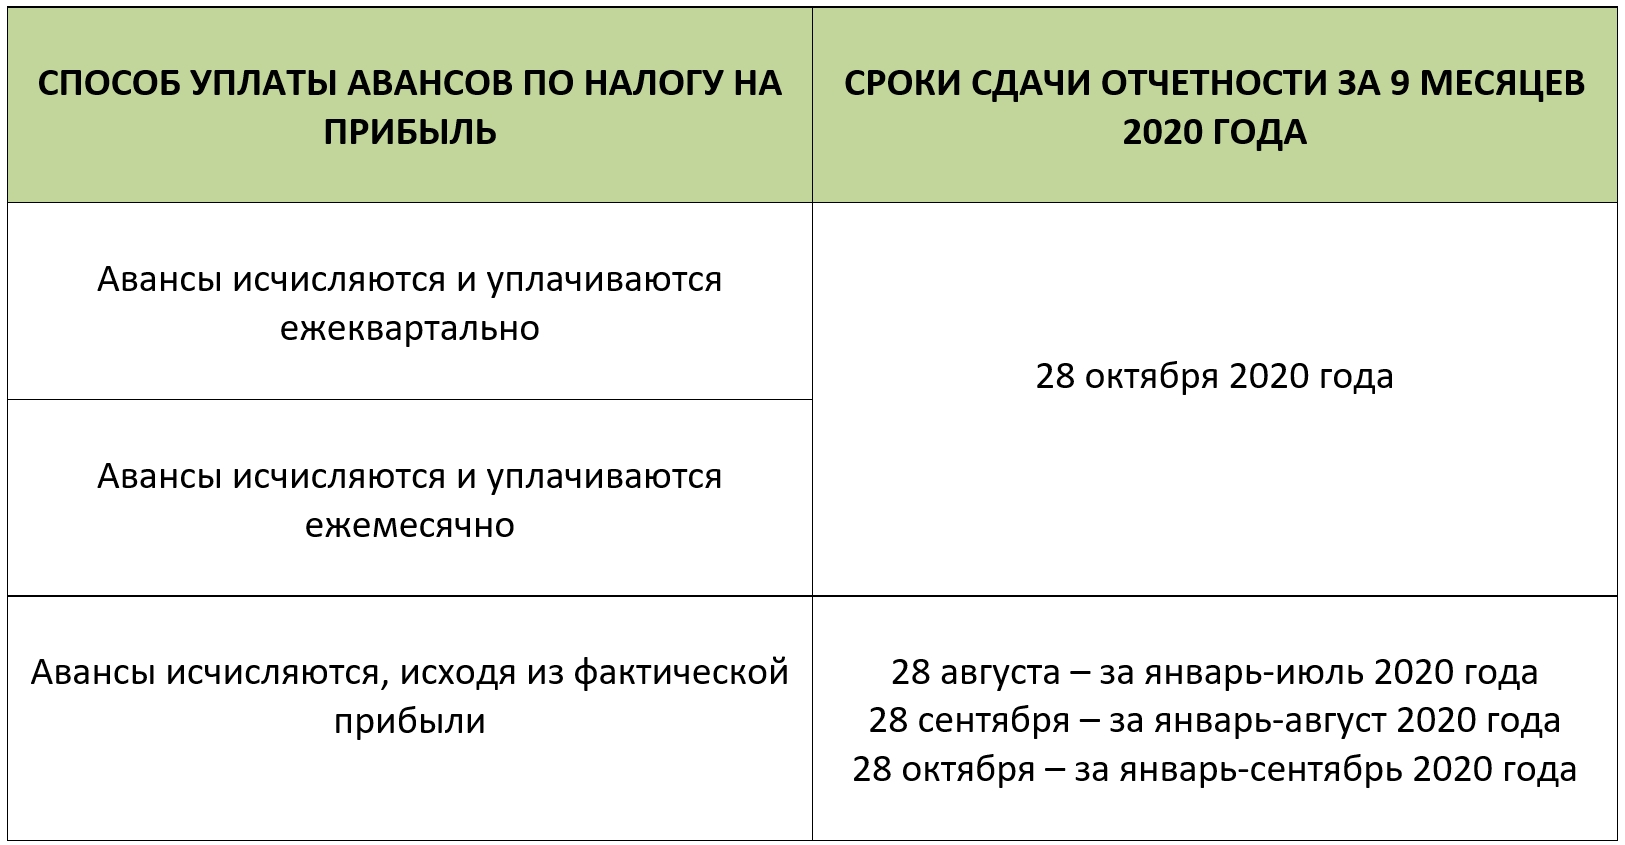
Если отчетность сдается ежеквартально (ст. 285, п. 3 ст. 289 НК РФ), представить декларацию по НП следует до 28-го числа после окончания очередного квартала. Крайние сроки сдачи квартальной отчетности по налогу на прибыль в 2021 году такие:
- за 1-й квартал - по 28 апреля;
- за полугодие - по 28 июля;
- за 9 месяцев - по 28 октября.
Если среднеквартальный доход фирмы за четыре последних квартала выше 15 миллионов рублей, она должна перейти на ежемесячные платежи по НП, оставаясь при этом на ежеквартальной сдаче отчетности.
Подробнее о способах уплаты авансовых платежей читайте в материале "Порядок расчета и уплаты авансов по налогу на прибыль".
Компания вправе при желании с начала следующего налогового периода перейти на ежемесячную сдачу отчетов по НП по фактической прибыли (п. 2 ст. 286 НК) с ежемесячным перечислением авансов. Для этого нужно до конца года заявить об этом в ИФНС.
При ежемесячной подаче отчета по налогу на прибыль сроком сдачи оказывается то же 28-е число после завершения очередного месяца. Правило при попадании крайнего срока на выходной о переносе его на ближайший за ним рабочий день в этих случаях также действует:
| Отчетный период | Срок сдачи декларации по НП в 2021 году |
| 1 месяц | 01.03.2021 (28.02.2021 - воскресенье) |
| 2 месяца | 29.03.2021 (28.03.2021 - воскресенье) |
| 3 месяца | 28.04.2021 |
| 4 месяца | 28.05.2021 |
| 5 месяцев | 28.06.2021 |
| 6 месяцев | 28.07.2021 |
| 7 месяцев | 30.08.2021 (28.08.2021 - суббота) |
| 8 месяцев | 28.09.2021 |
| 9 месяцев | 28.10.2021 |
| 10 месяцев | 29.11.2021 |
| 11 месяцев | 28.12.2021 |
Сроки сдачи уведомлений об исчисленных налогах, взносах в ИНФС в 2023 году
Если уплата налога или взносов раньше, чем сдача по ним отчетности либо отчетности по налогу вообще нет, в ИФНС нужно подавать уведомление, на основании которого налоговики будут распределять платежи, переведенные на ЕНС. Это касается НДФЛ, авансовых платежей на УСН транспортного и земельного налога и т.п.
| Вид налога | Периодичность сдачи уведомлений | Крайний срок |
| Налог на УСН (авансы) | ежеквартально | 25 апреля, 25 июля, 25 октября |
| НДФЛ | Ежемесячно, за декабрь 2023 года - дважды | 25 января 27 февраля 27 марта 25 апреля 25 мая 26 июня 25 июля 25 августа 25 сентября 25 октября 27 ноября 25 декабря 29 декабря |
| Взносы | В месяцы, когда не сдается РСВ. Всего 8 раз в год | 27 февраля 27 марта 25 мая 26 июня 25 августа 25 сентября 27 ноября 25 декабря |
| Имущественные налоги | Ежеквартально | 27 февраля 25 апреля 25 июля 25 октября |