Иностранные работники 2023: какие изменения учесть работодателям
Материал из архива рубрики "Банкротство" (публикация 25.03.2023) описывает правила, которые действовали на момент публикации. Суммы, сроки и порядок с тех пор могли измениться, поэтому перед подачей документов проверьте актуальную редакцию закона на официальных ресурсах: Госуслуги, ФНС, Социальный фонд России.

Заключая трудовой договор с иностранцем, работодатель имеет право потребовать большее количество документов, чем от российского гражданина. Например, патент на работу, документы о миграционном учете, полис ДМС. Порядок договора с иностранным работником также будет отличаться в зависимости от того, какой статус работник получит при въезде в РФ и в процессе пребывания в России. Проще для работодателя будет принять на работу иностранца, имеющего ВНЖ, РВП, статус беженца, либо гражданина стран ЕАЭС. Особых проблем заключение трудового договора с ним не вызывает, достаточно будет просто подписать договор и после этого в трехдневный срок сообщить об этом в контролирующие органы.
Распространенные ошибки по теме "Удержание налога на доходы с иностранных работников в 2023 году"
Ошибка: Работодатель подал заявление в ИФНС на оформление вычета по НДФЛ иностранному сотруднику в счет уплаченных им авансовых платежей при "покупке" патента. Не дождавшись уведомления о позволении совершать вычеты, наниматель уменьшил НДФЛ с ближайшей зарплаты мигранта.
До тех пор, пока ИФНС не пришлет уведомление о возможности налогового вычета, работодатель иностранного сотрудника не имеет права на уменьшение суммы НДФЛ с заработной платы мигранта. Даже в том случае, если уведомление не приходит в течение длительного периода времени.
Ошибка: Работодатель, предприятие которого зарегистрировано в Санкт-Петербурге, берет на работу иностранного гражданина, оформившего патент в Московской области.
Иностранный гражданин должен осуществлять трудовую деятельность на территории того региона, в котором он оформил патент. Если работа будет найдена в другом субъекте РФ, патент придется переоформлять.
Налог на доходы иностранцев из стран ЕАЭС
Граждане, которые прибыли в Россию с целью заняться бизнесом или для работы из стран ЕАЭС (Евразийский экономический союз) имеют гораздо больше льгот и привилегий по сравнению с другими иностранными гражданами. К примеру, миграционный учет для них сильно упрощен, они не обязаны оформлять патент на работу или разрешение. Кроме того, особое положение среди имеют жители Белоруссии, так как с Россией белорусы образуют Союзное государство. Однако не смотря на то, что порядок трудоустройства граждан стран ЕАЭС (Белоруссия, Армения, Казахстан, Киргизия) приближен к тому, что применяется для российских работников, они все же являются иностранными работниками, А это значит, что необходимо своевременно уведомить миграционную службу и налоговые органы о заключении с ними договора.
Ответы на распространенные вопросы
Вопрос №1: Нужно ли выплачивать страховые взносы иностранным работникам за выплаченные суточные сверх нормативов?
Ответ: Часть суточных, выплаченных сверх законодательно установленных норм облагается страховыми взносами в размере, соответствующей категории иностранных работников. Например, если работник является гражданином из страны ЕАЭС, то страховые взносы рассчитываются аналогично работникам-гражданам РФ, если работник-иностранец - высококвалифицированный специалист, что начисляются взносы на ОПС и ОСС в общем порядке, ОМС не начисляется.
Вопрос №2: Как производить отчисления на страховую и накопительную части пенсии?
Ответ: На сегодняшний день действует мораторий на накопительную часть, то есть все отчисления полностью перечисляются на страховую часть и 22% на ОПС производится одним платежным поручением и общей суммой.
Какой будет НДФЛ с пенсионных выплат?
В правительстве по сегодняшний день ведутся споры относительно налогообложения пенсий. Многие депутаты уверены, что пенсии некоторых украинцев настолько мизерные, что вычет с них налога на доходы физических лиц в Украине в 2020 году - настоящее издевательство над народом.
Учитывая, что в Налоговом Кодексе такие нюансы, как возраст, пол никаким образом не влияют на налоговую ставку, в наступающем 2020 году льгота НДФЛ Украине для пенсионеров не предусмотрена. Вычеты будут проводиться, как и в 2019 году.
Однако некоторые изменения относительно пенсионных отчислений в законодательстве имеются. Налогообложению подлежат те пенсии, размер которых равняется или выше десяти прожиточных минимумов нетрудоспособных граждан. К концу 2019 года эта цифра будет составлять 1728 грн., значит, НДФЛ будет начисляться на пенсию, равняющуюся или выше 17280 грн. Размер налога на доходы физических лиц составит стандартные 18%.
Также налоговая ставка будет применяться к пенсиям украинцев, начисление которых происходит из-за рубежа. Если же в стране, выплачиваемой пенсию, уже снимаются налоги, повторное снятие НДФЛ в Украине не предусмотрено.
Какие налоги платят иностранцы в 2021 году в РФ
Порядок исчисления НДФЛ с иностранных работников в 2021 г. не меняется. Т.е. к доходам в 2021 г. применяются те же ставки НДФЛ, что и в 2021 году. Например, ставка НДФЛ для иностранных граждан, работающих по патенту, остается в 2021 г. на уровне 13%.
Сроки перечисления НДФЛ налоговыми агентами в 2021 году такие же, как и в 2021 году. Так, к примеру, независимо от способа выдачи зарплаты работникам (перечисление на банковские карты или выдача наличными), НДФЛ перечисляется не позднее дня, следующего за днем выплаты зарплаты.
Не следует забывать и о необходимости подать уведомление о принятии на работу гражданина Украины с РВП. Если у украинского кандидата на работу есть вид на жительство, метка об этом тоже должна быть в его паспорте. Помимо этого он должен принести вам особый бланк, который выдается иностранцам в миграционной службе.
Иностранные граждане, которые работают по найму на основании патента, обязаны представлять декларацию по НДФЛ по итогам года.
При этом безвизовые иностранцы, которые работают по найму у физических лиц, не являющихся индивидуальными предпринимателями, в отдельных случаях могут быть освобождены от исполнения этой обязанности. Так, не нужно заполнять декларацию, если:
- налог для физических лиц, исчисленный исходя из фактически полученного дохода, превышает сумму уплаченных за год фиксированных авансовых платежей;
- иностранец до конца года выезжает из РФ и НДФЛ, рассчитанный, исходя из фактического заработка, превышает сумму фиксированных авансовых платежей;
- патент аннулирован (п. 8 ст. 227.1 НК РФ).
Безвизовые иностранцы не освобождаются от обязанности представлять декларацию, если они работают у налоговых агентов.
Данное правило распространяется также и на ситуации, когда по итогам года налог к уплате отсутствует.
Увеличение фиксированных авансовых платежей по НДФЛ в 2020 году
Фиксированные авансовые платежи по НДФЛ за иностранцев, которые работают по патенту, в 2020 году запланировано увеличить на новый коэффициент-дефлятор - 1,813 (утвержден приказом Минэкономразвития РФ от 21.10.2019 г. № 684 (против 1,729 - в 2019 году)).
Фиксированный платеж ежегодно индексируют на региональный коэффициент, который устанавливается в каждом субъекте РФ на календарный год.
Например, Правительством г. Москвы установлен региональный коэффициент, отражающий региональные особенности рынка труда на территории г. Москвы на 2020 г. - 2,4591 (в 2019 году - 2,4099 - Закон г. Москвы от 20.11.2019 г. № 29 "Об установлении коэффициента, отражающего региональные особенности рынка труда на территории города Москвы").
Фиксированный авансовый платеж по НДФЛ для получения патента на работу в г. Москве будет рассчитываться в следующем порядке:
1 200 руб. x 2,4591×1,813* = 5 350 рублей.
*Примечание.
На момент написания статьи известно, что Минэкономразвития РФ подготовило проект приказа о внесении изменений, согласно которому коэффициент дефлятор будет уменьшен с 1,813 до 1,810. В том случае если приказ пройдет регистрацию в Минюсте РФ в установленном порядке, все установленные к этому времени размеры фиксированных авансовых платежей по патенту на 2020 год изменятся.
Важно!
Если патент выдан в 2019 году, но его срок заканчивается в 2020 году, то пересчитывать НДФЛ с учетом коэффициента-дефлятора на 2020 год не нужно. Данный вывод подтверждается разъяснениями контролирующих органов (Письма ФНС РФ от 27.01.2016 г. №БС-4-11/1052, Минфина РФ от 19.03.2018 г. № 03-04-07/17158).
НДФЛ-2020: иностранцы продают недвижимость
Для налогообложения доходов нерезидентов, полученных от продажи имущества, срок владения им не имел значения до конца 2018 года, и НДФЛ в любом случае взимался. Но с января 2019 года в п. 17.1 ст. 217 НК РФ внесены правки, согласно которым доход, полученный от продажи недвижимости после 01.01.2019, освобождается от налогообложения НДФЛ при соблюдении минимального предельного срока владения.
Напомним минимальный срок владения имуществом:
- для приобретенного до 2016 года - более 3 лет;
- для приобретенного начиная с 2016 года (закон РФ "О внесении изменений..." от 29.11.2014 № 382-ФЗ) - более 5 лет, при этом для некоторых ситуаций получения имущества сохраняется 3-летний срок.
Минфин России в письме от 26.12.2018 № БС-3-11/10138 разъясняет тонкости процесса продажи квартиры нерезидентом. Если срок владения продаваемого имущества менее 5 лет, то нерезидент уплачивает налог с суммы дохода по ставке 30%. При этом имущественные вычеты применить он не вправе.
Кроме приведенного письма аналогичное утверждение содержится в письмах Минфина России от 27.05.2019 № 03-04-05/38392, от 14.06.2019 № 03-04-05/43619 и некоторых других.
Образец заполнения заявления о подтверждении права на зачет авансовых платежей по НДФЛ
Структура бланка довольно проста и понятна, но все же некоторые моменты могут вызвать небольшие затруднения.
- Вначале документа пишется ИНН и КПП предприятия, которое является работодателем иностранца, рядом указывается количество страниц в заявлении.
- Ниже, следует вписать порядковый номер заявления в текущем году (напомним, его можно писать хоть каждый месяц - никаких разъяснений и ограничений по этому вопросу в законодательстве не дано).
- Затем цифрами вносится код той налоговой службы, в которую будет передан заполняемый бланк.
- После этого в заявлении указывается полное наименование организации-работодателя или персональные данные ИП.
- Далее в соответствующих ячейках следует отметить год, за который требуется уменьшить сумму НДФЛ и количество страниц, на которых заявление написано.
- Рядом нужно указать, сколько документов, подтверждающих уплату авансовых платежей, прилагается.
Можно ли все-таки снизить доход нерезидентов?
Судебной практики на этот счет не сложилось, поэтому альтернативная точка зрения теоретически существовать может, но нигде не проявилась и свою состоятельность не доказала.
Тем не менее приведем аргументы в пользу такого подхода. Итак, в п. 4 ст. 210 НК РФ указано, что налоговые вычеты, определяемые ст. 218-221 НК РФ, для нерезидентов не применяются. Однако эта норма не говорит, что налоговую базу нельзя уменьшить на сумму расходов, если они связаны с покупкой впоследствии реализованного имущества. То есть прямого запрета на такую операцию в НК РФ нет.
А поскольку она не носит название налогового вычета, то и ссылаться на п. 4 ст. 210 НК РФ как на содержащий запретительную норму некорректно.
Кроме того, есть еще одна говорящая в пользу такого решения позиция. Она содержится в самом определении дохода, установленном в ст. 41 НК РФ. Доход представляет собой экономическую выгоду в натуральной или денежной форме, если такую выгоду можно оценить.
Пример расчета фиксированного авансового платежа для оформления патента в Московской области
Согласно указаниям Закона Московской области от 28 февраля 2019 № 247/2019-ОЗ, коэффициент, отражающий региональные особенности рынка труда МО, был установлен равным 2,34418
по состоянию на весь 2021 год.
Коэффициент-дефлятор для целей расчета фиксированного авансового платежа по НДФЛ для оформления иностранными гражданами патента при трудоустройстве на российских предприятия в 2021 году установлен в размере 1,813
на основании Приказа Минэкономразвития России от 21 октября 2019 № 684.
Если иностранец решит оформить патент для дальнейшего трудоустройства на территории Московской области, ему придется сперва уплатить фиксированный взнос, расчет которого производится по формуле:
ФАП = 1200 р. х КР х КД,
где ФАП - фиксированный авансовый платеж,
КР - коэффициент региональный,
КД - коэффициент-дефлятор.
Подставляем значения коэффициентов, действующих при оформлении патентов в Московской области:
ФАП = 1200 р. х 2,34418 х 1,813 = 5099,99 рублей
Выходит, что иностранный гражданин должен будет уплатить в бюджет 5100 рублей фиксированных взносов по НДФЛ, чтобы ему оформили патент, и он смог трудоустроиться в одном из городов Подмосковья.
- Ставка НДФЛ 13% применяется к доходам иностранных граждан, имеющим статус налогового резидента РФ и к доходам некоторых категорий иностранцев вне зависимости от налогового статуса: иностранцев, работающих по патенту, высококвалифицированных специалистов, граждан из стран ЕАЭС и др.
- НДФЛ с доходов работников-иностранцев, не являющихся налоговыми резидентами РФ, то есть фактически находящихся в России менее 183 календарных дней в течении 12-ти следующих подряд месяцев, исчисляется по ставке 30%.
- Полученный иностранцами доход и исчисленный с него подоходный налог работодатель обязан отражать в налоговой отчетности.
- Из-за обострения ситуации с коронавирусом в 2020 году работодателям, привлекающим к работе иностранных граждан, следует учесть внесенные в нормативные документы временные корректировки.
VII. Чего ждать в новом году
На начало 2023 г. ФНС сформирует сальдо единого налогового счета каждой организации и каждого физического лица на основании имеющихся у налоговых органов по состоянию на 31 декабря 2022 года сведений о суммах неисполненных налоговых обязательств, излишне перечисленных денежных средств, внесенных авансовых платежей.
В суммы неисполненных обязанностей не будут включены:
- недоимки, по которым по состоянию на 31 декабря 2022 года истек срок их взыскания;
- недоимки по налогам, сборам, страховым взносам, задолженности по пеням, штрафам, указанным в оспариваемом в судебном порядке решении о привлечении к ответственности за совершение налогового правонарушения, исполнение которого приостановлено по состоянию на 31 декабря 2022 года полностью или в части в результате принятия судом обеспечительных мер.
- налога на профессиональный доход, госпошлины, в отношении уплаты которой не выдан исполнительный документ, сборов за пользование объектами животного мира и за пользование объектами водных биологических ресурсов, авансовых платежей по НДФЛ в отношении иностранных граждан, работающих по найму на основе патента (эти платежи не пропадут, но учитываются они ФНС России отдельно - не на едином налоговом счете);
- налогов, авансовых платежей, сборов, страховых взносов, пеней, штрафов, если со дня их уплаты прошло более трех лет.
Излишне перечисленными для отражения на едином налоговом счете не будут признаны суммы:
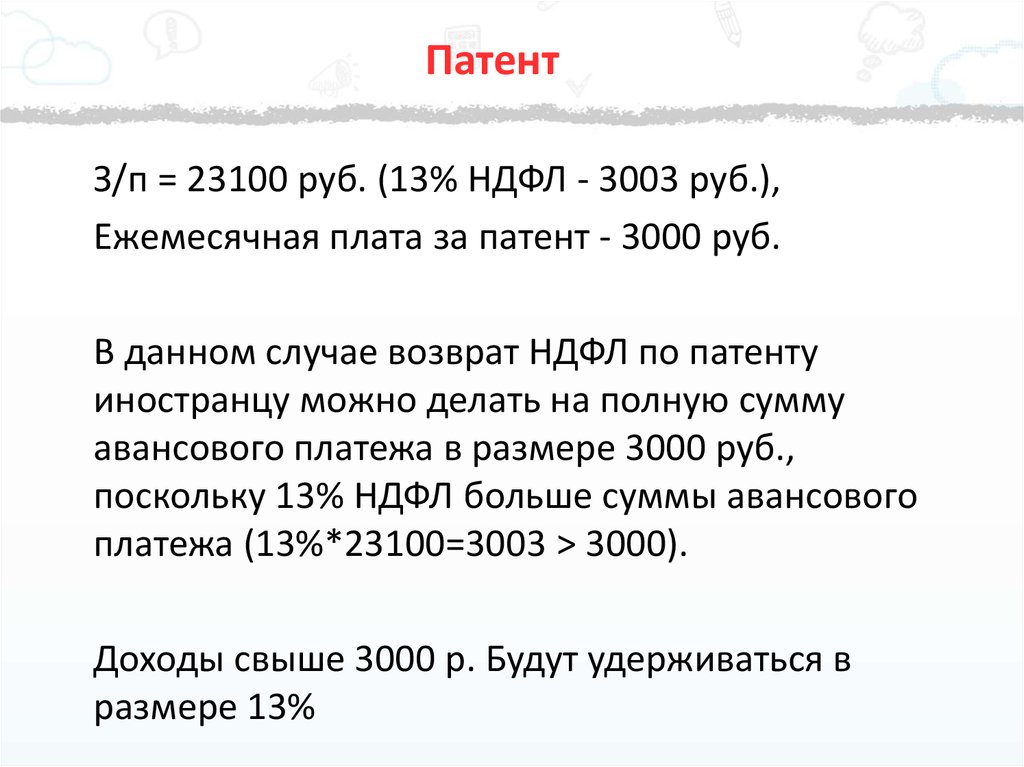
Уменьшение НДФЛ на сумму патента иностранному гражданину
Налоги удерживаются с иностранцев в соответствии с законодательством. Оформить перерасчет и получить возврат заранее нельзя. Это можно сделать только по истечении налогового периода, раз в год.
В 2021 году сохранился порядок, действовавший ранее. Иностранный работник может оформить вычет лично, обратившись в налоговую службу. Или подать заявление работодателю, который подготовит документацию для передачи в налоговые органы.
После получения заявления с пакетом документов сотрудником налоговой службы проводится проверка с участием миграционной службы. Для проверки установлен десятидневный срок.
Читать так же: Запрет на въезд в РФ
Обязательное условие для одобрения заявления на возврат НДФЛ - осуществление легальной трудовой деятельности. У иностранного работника должны быть все необходимые разрешения на трудоустройство, подтверждающие документы, а также официальный трудовой договор с работодателем.
Если работник имеет несколько рабочих мест, возврат налога он производит единожды, через основного работодателя. При проведении проверки, сотрудник налоговой службы обязательно проверит, не поступали ли заявки на конкретное лицо с других мест работы.