Какую систему налогообложения выбрать для ООО
Материал из архива рубрики "Банкротство" (публикация 09.04.2023) описывает правила, которые действовали на момент публикации. Суммы, сроки и порядок с тех пор могли измениться, поэтому перед подачей документов проверьте актуальную редакцию закона на официальных ресурсах: Госуслуги, ФНС, Социальный фонд России.
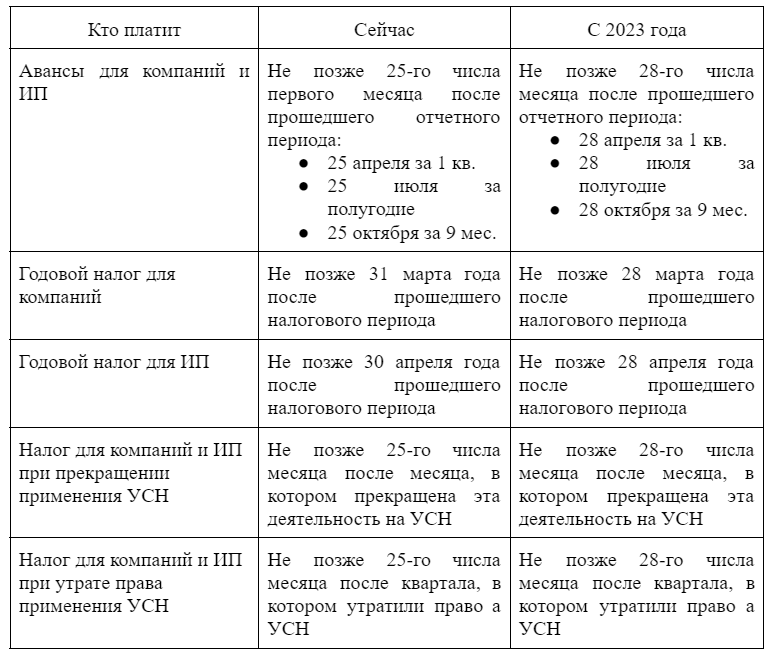
Основное, что нужно сделать уже в декабре - это провести сверку расчетов с ИФНС, так как при переходе на ЕНП наверняка будут ошибки, которые в новом году исправить будет сложнее. Дело в том, что на конец декабря у каждого юридического лица и ИП есть дебетовое и кредитовое сальдо по каждому налогу. На 1 января они будут объединены, а общая сумма станет входящим остатком на едином налоговом счете налогоплательщика.
Календарь бухгалтера 2023 для ИП и организаций на УСН
Предлагаем ознакомиться с календарем сроков уплаты налогов и страхвзносов при УСН и сроков сдачи отчетности:
| Месяц | Принимающая инстанция | Отчеты и платежи | Крайний срок сдачи (оплаты) |
| Январь | Социальный фонд | Отчеты СЗВ-М и СЗВ-ТД за декабрь 2022 года | 16.01.2023 (перенос с воскресенья 15.01.2023) |
| Оплата взносов на травматизм за декабрь 2022 года | 16.01.2023 (перенос с воскресенья 15.01.2023) | ||
| Отчет 4-ФСС за 2022 год на бумаге | 20.01.2023 | ||
| Отчет 4-ФСС за 2022 год электронно | 25.01.2023 | ||
| ИФНС | Уведомление о НДФЛ, удержанном с 1 по 22 января | 25.01.2023 | |
| Единый расчет по страховым взносам за 2022 год | 25.01.2023 | ||
| Оплата страховых взносов за декабрь 2022 года | 30.01.2023 (перенос с субботы 28.01.2023) | ||
| Уплата НДФЛ, удержанного с выплат с 1 по 22 января | 30.01.2023 (перенос с субботы 28.01.2023) | ||
| Февраль | Социальный фонд | Оплата взносов на травматизм за январь 2023 года | 15.02.2023 |
| ИФНС | 6-НДФЛ за 2022 год, включая сведения о доходах физлиц | 27.02.2023 (перенос с субботы 25.02.2023) | |
| Персонифицированные сведения о физлицах за январь | 27.02.2023 (перенос с субботы 25.02.2023) | ||
| Уведомления о взносах за январь и НДФЛ, удержанном с 23 января по 22 февраля | 27.02.2023 (перенос с субботы 25.02.2023) | ||
| Уведомления о налоге на имущество, транспортном и земельном налогах за 2022 г. | 27.02.2023 (перенос с субботы 25.02.2023) | ||
| Уплата земельного, транспортного налогов, налога на имущество за 2022 год | 28.02.2023 | ||
| Оплата страховых взносов за январь 2023 года | 28.02.2023 | ||
| Уплата НДФЛ, удержанного с выплат с 23 января по 22 февраля | 28.02.2023 | ||
| Март | Социальный фонд | Отчеты СЗВ-СТАЖ и ОДВ-1 за 2022 год | 01.03.2023 |
| Оплата взносов на травматизм за февраль 2023 года | 15.03.2023 | ||
| ИФНС | Декларация по УСН для организаций | 27.03.2023 (перенос с субботы 25.03.2023) | |
| Персонифицированные сведения о физлицах за февраль | 27.03.2023 (перенос с субботы 25.03.2023) | ||
| Уведомления о взносах за февраль и НДФЛ, удержанном с 23 февраля по 22 марта | 27.03.2023 (перенос с субботы 25.03.2023) | ||
| Уплата налога по УСН за 2022 год | 28.03.2023 | ||
| Оплата страховых взносов за февраль 2023 года | 28.03.2023 | ||
| Уплата НДФЛ, удержанного с выплат с 23 февраля по 22 марта | 28.03.2023 | ||
| Бухотчетность за 2022 год для юрлиц | 31.03.2023 | ||
| Апрель | Социальный фонд | Оплата взносов на травматизм за март 2023 года | 17.04.2023 (перенос с субботы 15.04.2023) |
| Подтверждение вида осуществляемой деятельности | 17.04.2023 (перенос с субботы 15.04.2023) | ||
| ЕФС-1 с разд. 2 (замена 4-ФСС) за 1 квартал 2023 | 25.04.2023 | ||
| ИФНС | Единый расчет по страховым взносам за 1 квартал 2023 года | 25.04.2023 | |
| 6-НДФЛ за 1 квартал 2023 года | 25.04.2023 | ||
| Персонифицированные сведения о физлицах за март | 25.04.2023 | ||
| Уведомление о НДФЛ, удержанном с 23 марта по 22 апреля | 25.04.2023 | ||
| Уведомления о налоге на имущество, транспортном и земельном налогах за 1 квартал 2023 | 25.04.2023 | ||
| Уведомление об авансовом платеже по УСН за 1 квартал 2023 | 25.04.2023 | ||
| Декларация по УСН для ИП | 25.04.2023 | ||
| Уплата земельного, транспортного налогов, налога на имущество за 1 квартал 2023 | 28.04.2023 | ||
| Уплата аванса по УСН за 1 квартал 2023 | 28.04.2023 | ||
| Оплата страховых взносов за март 2023 года | 28.04.2023 | ||
| Уплата НДФЛ, удержанного с выплат с 23 марта по 22 апреля | 28.04.2023 | ||
| Май | Социальный фонд | Оплата взносов на травматизм за апрель 2023 года | 15.05.2023 |
| ИФНС | Персонифицированные сведения о физлицах за апрель | 25.05.2023 | |
| Уведомления о взносах за апрель и НДФЛ, удержанном с 23 апреля по 22 мая | 25.05.2023 | ||
| Оплата страховых взносов за апрель 2023 года | 29.05.2023 (перенос с воскресенья 28.05.2023) | ||
| Уплата НДФЛ, удержанного с выплат с 23 апреля по 22 мая | 29.05.2023 (перенос с воскресенья 28.05.2023) | ||
| Июнь | Социальный фонд | Оплата взносов на травматизм за май 2023 года | 15.06.2023 |
| ИФНС | Персонифицированные сведения о физлицах за май | 26.06.2023 (перенос с воскресенья 25.06.2023) | |
| Уведомления о взносах за май и НДФЛ, удержанном с 23 мая по 22 июня | 26.06.2023 (перенос с воскресенья 25.06.2023) | ||
| Оплата страховых взносов за май 2023 года | 28.06.2023 | ||
| Уплата НДФЛ, удержанного с выплат с 23 мая по 22 июня | 28.06.2023 | ||
| Июль | Социальный фонд | Оплата взносов на травматизм за июнь 2023 года | 17.07.2023 (перенос с субботы 15.07.2023) |
| ЕФС-1 с разд. 2 (замена 4-ФСС) за 2 квартал 2023 | 25.07.2023 | ||
| ИФНС | Единый расчет по страховым взносам за 2 квартал 2023 года | 25.07.2023 | |
| 6-НДФЛ за 2 квартал 2023 года | 25.07.2023 | ||
| Персонифицированные сведения о физлицах за июнь | 25.07.2023 | ||
| Уведомление о НДФЛ, удержанном с 23 июня по 22 июля | 25.07.2023 | ||
| Уведомления о налоге на имущество, транспортном и земельном налогах за 2 квартал 2023 | 25.07.2023 | ||
| Уведомление об авансовом платеже по УСН за 2 квартал 2023 | 25.07.2023 | ||
| Уплата земельного, транспортного налогов, налога на имущество за 2 квартал 2023 | 28.07.2023 | ||
| Уплата аванса по УСН за 2 квартал 2023 | 28.07.2023 | ||
| Оплата страховых взносов за июнь 2023 года | 28.07.2023 | ||
| Уплата НДФЛ, удержанного с выплат с 23 июня по 22 июля | 28.07.2023 | ||
| Август | Социальный фонд | Оплата взносов на травматизм за июль 2023 года | 15.08.2023 |
| ИФНС | Персонифицированные сведения о физлицах за июль | 25.08.2023 | |
| Уведомления о взносах за июль и НДФЛ, удержанном с 23 июля по 22 августа | 25.08.2023 | ||
| Оплата страховых взносов за июль 2023 года | 28.08.2023 | ||
| Уплата НДФЛ, удержанного с выплат с 23 июля по 22 августа | 28.08.2023 | ||
| Сентябрь | Социальный фонд | Оплата взносов на травматизм за август 2023 года | 15.09.2023 |
| ИФНС | Персонифицированные сведения о физлицах за август | 25.09.2023 | |
| Уведомления о взносах за август и НДФЛ, удержанном с 23 августа по 22 сентября | 25.09.2023 | ||
| Оплата страховых взносов за август 2023 года | 28.09.2023 | ||
| Уплата НДФЛ, удержанного с выплат с 23 августа по 22 сентября | 28.09.2023 | ||
| Октябрь | Социальный фонд | Оплата взносов на травматизм за сентябрь 2023 года | 16.10.2023 (перенос с воскресенья 15.10.2023) |
| ЕФС-1 с разд. 2 (замена 4-ФСС) за 3 квартал 2023 | 25.10.2023 | ||
| ИФНС | Единый расчет по страховым взносам за 3 квартал 2023 года | 25.10.2023 | |
| 6-НДФЛ за 3 квартал 2023 года | 25.10.2023 | ||
| Персонифицированные сведения о физлицах за сентябрь | 25.10.2023 | ||
| Уведомление о НДФЛ, удержанном с 23 сентября по 22 октября | 25.10.2023 | ||
| Уведомление о налоге на имущество, транспортном и земельном налогах за 3 квартал 2023 | 25.10.2023 | ||
| Уведомление об авансовом платеже по УСН за 3 квартал 2023 | 25.10.2023 | ||
| Уплата земельного, транспортного налогов, налога на имущество за 3 квартал 2023 | 28.10.2023 | ||
| Уплата аванса по УСН за 3 квартал 2023 | 28.10.2023 | ||
| Оплата страховых взносов за сентябрь 2023 года | 28.10.2023 | ||
| Уплата НДФЛ, удержанного с выплат с 23 сентября по 22 октября | 28.10.2023 | ||
| Ноябрь | Социальный фонд | Оплата взносов на травматизм за октябрь 2023 года | 15.11.2023 |
| ИФНС | Персонифицированные сведения о физлицах за октябрь | 27.11.2023 (перенос с субботы 25.11.2023) | |
| Уведомления о взносах за октябрь и НДФЛ, удержанном с 23 октября по 22 ноября | 27.11.2023 (перенос с субботы 25.11.2023) | ||
| Оплата страховых взносов за октябрь 2023 года | 28.11.2023 | ||
| НДФЛ, удержанный с выплат с 23 октября по 22 ноября | 28.11.2023 | ||
| Декабрь | Социальный фонд | Оплата взносов на травматизм за ноябрь 2023 года | 15.12.2023 |
| ИФНС | Оплата имущественных налогов за 2022 год ИП | 01.12.2023 | |
| Персонифицированные сведения о физлицах за ноябрь | 25.12.2023 | ||
| Уведомления о взносах за ноябрь и НДФЛ, удержанном с 23 ноября по 29 декабря | 25.12.2023 | ||
| Оплата страховых взносов за ноябрь 2023 года | 28.12.2023 | ||
| Уплата НДФЛ, удержанного с выплат с 23 ноября по 22 декабря | 28.12.2023 | ||
| Уведомление об НДФЛ, удержанном с выплат с 23 по 31 декабря | 29.12.2023 | ||
| Уплата НДФЛ, удержанного с выплат с 23 по 31 декабря | 29.12.2023 |

Реальный пример календаря предпринимателя Александра
Индивидуальный предприниматель Александр из г.Москва рассказал нам свой план всех оплат. Его план будет хорошо работать для предпринимателей с ежеквартальным доходом свыше 1 млн рублей.
- Март: до последнего рабочего дня месяца оплачиваются страховые взносы в ПФР, ФФОМС, а также ПФР 1% (с суммы дохода свыше 300 тыс. руб.).
- Апрель: до 25 числа оплачиваются авансовые платежи по УСН за IV квартал предыдущего года (в полном объёме) и за I квартал текущего года (за вычетом всей суммы страховых взносов, уплаченных месяцем ранее).
- Июль: до 25 числа оплачиваются авансовые платежи по УСН за II квартал текущего года.
- Октябрь: до 25 числа оплачиваются авансовые платежи по УСН за III квартал текущего года.
Критерии по УСН в 2023 году
Для УСН есть ряд стандартных критериев, позволяющих работать на этом режиме. Из года в год они не меняются (ст. 346.12 НК РФ):
- численность персонала - не больше 100 человек;
- остаточная стоимость основных средств - не больше 150 млн руб.;
- нет филиалов;
- доля участия других юрлиц - не больше 25%;
- нет запрещенных видов деятельности из п. 3 ст. 346.12 НК РФ.
Но есть два критерия, которые корректируются на коэффициенты-дефляторы:
- доходы, полученные за календарный год, - не более 150 млн рублей (или 200 млн рублей - при повышенных ставках);
- 9-месячный доход юрлица, желающего перейти на упрощенку, - не выше 112,5 млн рублей (для ИП такое ограничение не ставится).
Уведомление о суммах налогах и взносов: для чего и в какие сроки
Для распределения ЕНП по платежам с авансовой системой расчетов, по которым декларация приходит позже, чем срок уплаты налога, вводится новая форма документа Уведомление об исчисленных суммах налогов.
В уведомлении указываем, какую сумму налога или взноса мы должны бюджету за соответствующий месяц, квартал или год. Таким образом инспекция понимает, как разнести суммы с ЕНС по видам платежей.
Без уведомления поступившие на ЕНС деньги невозможно распределить по бюджетам, что может привести к начислению пеней.
Срок подачи уведомления - не позднее 25-го числа месяца, в котором установлен срок уплаты налога или взноса. Например, по НДС и налогу на прибыль уведомление подавать не нужно, ведь декларации по ним надо сдать раньше, чем наступит срок их уплаты.
В частности, организации должны подавать уведомления:
• ежемесячно, кроме третьего месяца квартала, - перед уплатой НДФЛ и взносов;
• ежеквартально - перед уплатой авансов по УСН, по налогу на имущество, транспортному и земельному налогам.
Уведомление содержит всего пять реквизитов: КПП, КБК, ОКТМО, отчетный период и сумма.
Достаточно одного уведомления по всем авансам вместо заполнения множества платежек с 15 реквизитами в каждой.
Можно оформить одно уведомление на несколько периодов. Например, если вы знаете, что у вас налог по имуществу не изменится в течение года, то можно подать уведомление один раз сразу за год по всем срокам уплаты.
С 2023 года устанавливается единый срок представления налоговых деклараций - не позднее 25 числа. При этом периодичность сдачи отчетов осталась прежней. То есть декларации по НДС, налогу на прибыль, РСВ надо будет по-прежнему сдавать раз в квартал. Декларацию по УСН и декларацию по налогу на имущество - раз в год.
Что такое упрощенный налог для ИП
Специальный режим УСН направлен на развитие малого бизнеса. Единый налог по нему уплачивается единожды, когда подходит к завершению налоговый период - год. Одновременно подается декларация.
Отчетных периода у режима три:
- Квартал;
- Полугодие;
- Треть года (9 месяцев).
Отчитываться по ним не нужно, достаточно внести авансовый платеж, рассчитанный самим бизнесменом. То есть УСН действительно упрощает ведение налогового учета, уберегая ИП от возни с бумагами и общения с сотрудниками налоговых инспекций. Но и это не все плюсы.
Налогообложение ИП на УСН с работниками и без работников в 2023 году заменяет целых 3 налога:
- На доход физ. лица;
- На имущество, правда с рядом исключений;
- На добавленную стоимость, тоже с рядом исключений.
Ставка на упрощенный налог также радует. Если бизнесмен решил облагать свой доход - 6%, если же в качестве базы выбраны расходы - 15%. И из этих небольших величин еще можно вычесть сумму страховых взносов. Не зря УСН расшифровывается так привлекательно - упрощенная система налогообложения. Эта расшифровка оправдывается на все 100%.
Из недостатков системы можно выделить всего несколько:
- УСН - система гибкая, но все же хрупкая. Право облагаться по ней очень легко утратить. К примеру, если годовой доход неожиданно превысит 150 млн.
- Все денежные операции должны осуществляться через кассу.
- Не все расходы годны для уменьшения налога, нужно придерживаться специального списка.
- Тоже касается имущественных и социальных выплат, за их счет нельзя урезать сумму пошлины.
Можно ли в 2023 году платить налоги по старым правилам
Если коротко ответить на данный вопрос, то нет, нельзя. С 1 января 2023 года порядок уплаты налогов и страховых взносов будет изменен для всех без исключения организаций, ИП и физлиц. С указанного момента все налоги и прочие обязательные платежи, кроме единичных случаев, нужно будет платить единым налоговым платежом (ЕНП) на единый налоговый счет (ЕНС). ЕНП и ЕНС станут безальтернативным способом уплаты налогов, обойти который не получится.
Уплата налогов, авансовых платежей по налогам и страховых взносов будет осуществляться на ЕНС, открытый налогоплательщику, путем перечисления на него ЕНП (Федеральный закон от 14.07.2022 № 263-ФЗ). Деньги будут накапливаться на ЕНС и списываться оттуда налоговиками по мере наступления сроков уплаты того или иного налога. Списание и зачет средств, накопленных на ЕНС, будут производиться на основании уведомлений об исчисленных суммах налогов, которые организации и ИП станут направлять в ИФНС не позднее 25-го числа месяца, в котором установлен срок уплаты соответствующих налогов, авансовых платежей, сборов или страховых взносов, а также деклараций и расчетов.
Цель изменений: упрощение уплаты налогов юрлиц и ИП. В настоящее время ошибок в платежных документах много и платежи не засчитываются, возникает техническая задолженность.
Преимущества нововведения:
- Одна дата в месяц для уплаты налогов - каждый месяц, 28 число.
- Одна дата в месяц для представления деклараций либо уведомлений исчисленной суммы - 25 число.
- Проще платить:
- один платеж в месяц: каждый месяц, 28 число.
- в платежном поручении только два изменяемых реквизита: ИНН и сумма.
Возможность изменения ИНН предусмотрена для уплаты за третье лицо. Остальные реквизиты платежа будут на сайте.
- Одна сумма расчетов с бюджетом - одна карточка расчета с бюджетом для всех налогов:
- нет ошибочных платежей;
- при наличии переплаты и недоимки нет излишних пеней;
- нет зачетов;
- один день для поручения на возврат;
- положительное сальдо на ЕНС можно использовать на перечисление за третье лицо;
- нет трехлетнего срока давности, поэтому переплату всегда можно использовать, даже через 4, 5 и более лет. Деньги возможно вернуть или произвести перечисление на ЕНС третьего лица.
- Будет проще разобраться с долгом:
- один день на снятие приостановления/ареста со счета;
- единый документ на взыскание долга с динамично изменяемой суммой - вместо новых документов на каждый новый долг.
- Онлайн-доступ к детализации начислений и уплат в Личном кабинете юрлица и ИП.
Будет видно и поступление денег на ЕНС, и как они распределены.
Единый налоговый платеж распространяется на все платежи за исключением:
- НДФЛ, патентов,
- сборов за пользование объектами животного мира,
- сборов за пользование объектами водных биологических ресурсов,
- НПД,
- госпошлины, по которой суд не выдал исполнительный документ,
- страховых взносов от несчастных случаев и профзаболеваний.
Единый сельскохозяйственный налог
ЕСХН - специальный налоговый режим, который применяют ИП - производители сельскохозяйственной продукции.
Для перехода на спецрежим в общем случае, ИП следует подать уведомление до 31 декабря 2022 года или в течение 30 дней с даты постановки на учет ИП - для вновь созданных.
Стоит отметить, что на присоединенных территориях ЕСХН начнет действовать с 2023 года, при этом в Запорожской и Херсонской областях будут действовать пониженные ставки:
- в Херсонской области -2%,
- в Запорожской области - 0.5%.
Сроки сдачи отчетность с 2023 изменится:
| Период | Срок |
| За 2022 год | не позднее 25 марта 2023 года |
| За 2023 год | не позднее 25 марта 2024 года |
Налоговое законодательство РФ разрешает некоторым частным предпринимателям и юридическим лицам применять льготные условия по налогообложению. Для этого необходимо перейти на особый налоговый режим. Одним из них является УСН или по-другому, упрощенная система налогообложения.
Если предприниматель решил перейти на УСН, то он обязан направить уведомление в территориальный налоговый орган до 31 декабря текущего года.
Выбирая УСН, частный бизнесмен имеет возможность определиться с формой налоговой базы. Существует 2 варианта.
В первом случае предприниматель будет платить налог, рассчитанный от совокупной суммы полученного дохода, а во втором - от заработка уменьшенного на затраты.
От формы налоговой база зависит и ставки. А для некоторых предпринимателей, которые занимаются определенным видом деятельности, может быть установлена нулевая ставка.
| Условия | Ставка, % | Дополнение |
| Налоговая база определяется совокупностью всех доходов | 6 | В некоторых регионах ставка может быть уменьшена до 1%. |
| Налоговая база определяется совокупностью доходов за вычетом затрат на ведение бизнеса | 15 | Регионам разрешено снижать ставку до 5%. |
| Ставка для бизнесменов, осуществляющих некоторые виды деятельности | Нулевая ставка устанавливается для предприятий, которые оказывают бытовые услуги, занимаются производством, научной деятельностью или оказанием соц. помощи. |
Основная отчётность ИП на УСН
ИП-упрощенцы с наёмными работниками сдают в налоговый орган следующие документы:
- отчёт РСВ (в составе этого отчёта также сдаются сведения о среднесписочной численности работников);
- форму 6-НДФЛ и справку 2-НДФЛ в виде приложения к 6-НДФЛ.
Отчёт по форме 6-НДФЛ сдают ежеквартально - не позднее конца следующего месяца за отчётный квартал, а за 2021 год надо отчитаться не позднее 1 марта 2022 года.
Справка 2-НДФЛ сдаётся ежегодно в составе отчёта 6-НДФЛ не позднее 1 марта года, который следует за отчётным.
Помимо отчётности в ФНС, ИП на УСН с работниками сдают отчётные документы в ПФР и ФСС:
- отчёт по форме 4-ФСС - ежеквартально в ФСС, сроки установлены те же, что и для организаций;
- отчёт по форме СЗВ-М - ежемесячно в ПФР, не позднее 15 числа месяца, следующего за отчётным;
- сведения персонифицированного учёта - ежегодно в ПФР, не позднее 1 марта года, который следует за отчётным.
- отчёт по форме СЗВ-ТД - в ПФР, каждый раз после приёма на работу, перевода или увольнения, либо не позже 15 числа месяца, следующего за отчётным, если имели место другие кадровые события.
Отчетность ИП в налоговую инспекцию
У каждого налогового режима свои особенности и свой перечень отчетности. Всего в арсенале ИП в 2022 году остались 4 специальных налоговых режима и общая система налогообложения.
Отчетность ИП без сотрудников на ОСНО.
Что привлекает ИП в основном налоговом режиме:
- Отсутствие ограничений и лимитов для работы. При ОСНО не важны показатели выручки и численности.
- ИП на ОСНО могут поставлять товар с НДС. А затем получить налоговый вычет.
Какие отчеты сдают ИП без сотрудников в налоговую на ОСНО:
- Декларация по НДС. Сдается по итогам каждого квартала не позднее 25-го числа месяца, следующего за отчетным кварталом. Все плательщики НДС сдают налоговую декларацию только в электронном виде через оператора ЭДО.
- Декларация 3-НДФЛ. Сдается по итогам календарного года не позднее 30 апреля года, следующего за отчетным. Сдается один раз в год.
- Отчёт по форме 4-НДФЛ сдают те, кто только начал предпринимательскую деятельность. Отчет надо сдать в течение 5 дней после получения первого дохода. В этом отчёте указывается сумма предполагаемого дохода на следующий год. Также этот отчет требуется, если сумма дохода отличается от плановой на 50% и более. Ждут декларацию 4-НДФЛ и в случае, если ИП утратил право на спецрежим и вынужден перейти на общую основную систему налогообложения. На основании этих данных ФНС рассчитывает авансовые платежи по налогу на доходы физлиц.
В уходящем году ЕНП можно применять по желанию в периоде с 01.06.22 по 31.12.22, а уже с 01.01.23 и далее в 2023 году все налоги для ИП будут оплачивать исключительно на ЕНС, который будет открыт для каждого юридического лица, ИП или предприятия.
Среди плюсов новой системы ее разработчики отмечают:
- упрощение процедуры, ведь налогоплательщику для зачисления средств необходимо будет просто указать свой ИНН;
- уменьшение количества платежек, что обязательно оценят ИП в 2023 году;
- существенное уменьшение количества ошибок при заполнении документов, ведь распределением средств будут заниматься сотрудники налоговой службы;
- снижение нагрузки на информационные системы.
Среди возможных минусов для ИП отмечают необходимость адаптации к новому порядку уплаты налогов и установленную поочередность зачисления. Так, если у ИП есть недоимки, оспариваемые в судебном порядке, они все равно будут погашены при списании средств с единого счета, причем, эта нежелательная для предпринимателя операция, которую ранее он мог не проводить до решения суда, по новым правилам будет осуществлена в первую очередь.
Как выбрать систему налогообложения для ИП
Определиться с системой необходимо за следующие 30 дней с регистрации. Если этого не сделать, ИП автоматически будет работать на ОСНО с самым высоким налогом.
Отобрать режимы, которые подходят по ограничениям. Прежде всего обратите внимание на патент и НПД - потенциально самые выгодные режимы для предпринимателя-новичка. Если работаете в сельском хозяйстве, выбирайте ЕСХН.
Когда ничего из перечисленного не подошло, выбирайте упрощенку. В редких случаях, если вы собираетесь работать с корпорациями, можно оставить ОСНО.
Выбрать систему налогообложения для ИП, на которой проще работать. Учитывайте объем отчетности: выбирайте тот, где нужно реже отчитываться. Помимо патента и самозанятости минимальная отчетность требуется на упрощенке.
Посчитать, какая система дешевле. Это зависит от вида деятельности, местоположения и расходов ИП. Далее рассмотрим, на что обращать внимание.
Другие материалы рубрики
- Таблица кодов регионов России на автомобильных номерах
- Заявление о приостановлении исполнительного производства
- Если работодатель не отдает трудовую книжку: что предпринять
- Чистые руки, горячее сердце и санитарная книжка: как оформить и кому она нужна
- Материальная помощь бывшим работникам-пенсионерам
- Изменен порядок передачи квартир при долевом строительстве